
ПАРИ
Излизането на Русия от ОПЕК+: Как Москва убива петродолара

Петък, 6 март 2020 г., ще влезе в историята като денят на разпадането на световната петродоларна система, съществуваща от 1960 г. насам. На срещата на ОПЕК+ във Виена Русия отказа по-нататъшно участие в програмата за намаляване на производството с цел стабилизиране на цената на черното злато.
По този начин съществуващите споразумения автоматично се прекратяват след изтичането на споразуменията на 31 март на текущата година. От този момент всеки производител ще се погрижи за себе си.
Защо това се случи и в какво ще стане в близко бъдеще, днес е един от основните икономически, както и геополитически въпроси. Разбирането на отговора изисква известен ретроспективен анализ на причините за възникването на съюза на ОПЕК с Русия преди три години.
Изправени пред проблема с неизбежността на отрицателния външнотърговски баланс, Съединените щати започнаха така наречената шистова революция. Поради бързото нарастване на производството на петрол от шистовите находища, Америка се надяваше да се превърне от нетен вносител във водещ нетен износител на петрол по света и да спечели пари. Трябва да се признае, в началото тя определено успя.
От почти нулевите стойности през 2007 г. Съединените щати повишиха износа на нефт до 2,3 милиона барела на ден през 2013 г. и достигнаха 3,5 милиона барела през 2014 г., като по този начин завзеха 4,3% от световния пазар. Към средата на 2018 г. скоростта на производство на шисти достигна 6,3 милиона барела.
Да, повечето добиващи компании загубиха пари, но световният пазар получи значително увеличение на предлагането и започна да реагира. За справка, ежедневното производство в Саудитска Арабия и Русия е приблизително 10 милиона барела на ден.
В резултат на това средната цена за барел марка „Брент“ падна от 111,87 през юни 2014 г. до 48,42 долара през януари 2015 г. Водещите производители имаха въпрос – какво да правят по-нататък?
Ситуацията изглеждаше проста. Пазарният елемент не би могъл сам да преодолее кризата. През септември 2015 г. барел вече струваше 47,23 долара, а през януари 2016 г. потъва до 30,8. Американският шистов пазар бе разтърсен от разрухата на добивните компании, но пазарът се задържа до около 42–49 долара с тенденция да се срине още по-дълбоко. Всички си спомниха, че през юли 1986 г. петролът изобщо се търгуваше на нивото от 9,56 долара за барел, което сега изобщо не можеше да задоволи никой от производителите.
Отрицателната перспектива обаче не изглеждаше толкова мрачна, но и не предизвикваше радост. Изчисляването на баланса между търсене и предлагане прогнозира стабилизиране на пазара някъде около 42 долара.
По-специално, за Русия това заплаши не само да спре спестяванията в резервите, но и означава директни загуби в бюджета, изчислени въз основа на граничното ниво от 40 долара за барел, ако се повиши, да речем, до 39. В сравнение с по-рано получените 1 милиард долара дневни приходи, общите загуби на руската петролна индустрия могат да достигнат 610 милиона долара на ден. Саудитска Арабия оцени загубите си по същия начин.
Ако обаче се опитаме да работим заедно с ОПЕК (34% от общото световно производство) и Русия (12,6%), за да намалим дебита, да речем, 1 милион барела на ден за всички, тогава ще изглежда възможно световната цена да се запази поне 53–55 долара.
В този случай конкретно Русия би губила само 466,5 милиона долара на ден, което е със 143,5 милиона долара по-малко от най-лошия сценарий. Освен това страната остана в състояние да продължи нормалното изпълнение на бюджета и дори поддържа приток на средства в резерви.
В резултат на това на 30 ноември 2016 г. във Виена Москва подписа споразумение с Картела за съвместни действия за преодоляване на кризата, наречено ОПЕК+. Той предвижда общ спад на производството с 1,8 милиона барела на ден, от които 300 хиляди барела се падаха на Руската федерация.
Отначало решението имаше очаквания ефект. Ако в деня на подписването барелът струва 47,97, то през януари 2017 г. нарасна до 55,98, като по този начин намалява руските загуби с почти 10 милиона долара на ден. Тактическият съюз с Картела работи дори с отказа да се намали производството от САЩ. Така през май 2017 г., когато предишното споразумение изтече, членовете на ОПЕК + го удължиха до март 2018 г., а после до края на март 2020 г.
На пръв поглед всичко вървеше добре. През ноември 2017 г. цената надхвърли отметката от 62 долара, през януари 2018 г. надхвърли 68,77, а през октомври 2018 г. достигна нивото от 80,64 долара за барел. Намалихме загубите до 194 милиона на ден, което беше категорична победа в сравнение с най-лошия сценарий от 610 милиона.
Но в детайлите въпросът вече не изглежда толкова розово. С нарастването на цените загубите на американските работници от шистовия петрол също намаляха, което доведе до увеличаване на обемите им на производство. През септември 2019 г. достигна 12,45 милиона барела на ден. Това не само оказа натиск върху цените, които отново започнаха да намаляват (63.15 към юни 2019 г.), но и започнаха да образуват общо превишение на предлагането на пазара.
По-късно дисбалансът се увеличи още повече. Например 54,7 хил. барела на ден петрол произведен в Сирия, чиито находища са под контрола на американската армия, не са отразени в официалната статистика. Никой не може да определи реално обема на износа на Иран под санкции.
Смята се, че производството там е паднало до 2,28 милиона барела на ден, но редица източници смятат, че като се вземат предвид сивите операции, той може да достигне 2,6 милиона барела. Разликата надвишава обема на намалението на руското производство.
Въпросът се усложнява от факта, че около 5 трилиона долара от така наречения оборот на хартия се отчитат със 100 милиарда долара при физическа търговия с петрол в света. Това е, когато инвеститорите инвестират във фючърсни договори изключително за спекулативни барели, без да предполагат, че всъщност са отнети.
Тези фючърси изобщо не са свързани. Те означават, че определен продавач се задължава да намери петрола някъде и да го достави на купувача на фиксирана цена до известно време. Освен това деривативите все пак съществуват при търговия с фючърси, което прави изключително трудно да се вземе предвид реалния пазарен баланс с достатъчна точност.
Например, според официалните данни, общото потребление на петрол през 2017 г. се е увеличило до 98,19 милиона барела на ден (само 1,7 милиона повече от резултатите от 2016 г.), докато официално декларираният общ обем на световната му продукция е около 52 милиона барела на ден.
Теоретично аритметиката казва, че на пазара трябва да има недостиг на предлагане и цените трябва да летят отвъд облаците, но в същото време те падат тихо, а запасите от нефт на склад само нарастват. През пролетта на 2019 г. част от флотата на танкерите обикновено стояха, заредени с петрол като временни складови помещения.
Експертите тълкуват това като пряко доказателство за свръх предлагане на ниво от 2,3-2,8%. С тенденция на растежа му до 6,5% в края на 2019 г.
И най-важното е, че всички усилия на ОПЕК + за намаляване на производството в САЩ се използват за увеличаване на пазарния му дял, плюят върху ценовите последствия в бъдеще. Те трябва спешно да коригират негативността на външнотърговския баланс, преди всичко сега. Вярно е, че мнозина сега се опитват да играят на силата на звука. Например, Бразилия, чийто производствен дял е 3,1%.
Като цяло цените отново паднаха бавно и предложението на Саудитска Арабия да намали производството още повече в рамките на ОПЕК + (за Русия трябваше да бъде намалено с 500 хиляди барела на ден) очевидно не можеше ефективно да стабилизира пазара.
Коронавирусът 9 показа, че световната икономика не просто изпада във временна криза, след която ще продължи да расте. Предстоящата рецесия на световната икономика е системна по своята същност, ще е чудесна още дълго време. Е, ако стигнете дъното, ще бъде след десетилетие.
Съсобственикът на LUKOIL при оценката на размера на загубите на Руската федерация от 100 до 150 милиона долара на ден поради отказ от споразумението ОПЕК+ е напълно математически правилен, но системно греши. Защото е необходимо да се оценява не по отношение на днешния, а да се започне от цифрите на най-лошия сценарий, който се основава на пазарната цена за следващите 3-5 години, която не определя самата оферта, а цената на продукцията.
И тук се оказва следното. Следователно, Русия може да задържи бюджетния си излишък и възможността да продължи изпълнението на плановете за икономическо развитие дори с петрол от 40 долара за барел. В този случай саудитците ще имат вътрешни проблеми, но като цяло те могат да бъдат преодолени. Но американският добив на шисти на това ниво няма да може да издържи точно, особено като се има предвид надвисналия над него „Демоклеев меч“.
Така общото предлагане ще бъде намалено с американския дял от 12,45 милиона барела на ден, което е повече от цялото производство на Руската федерация. Освен това доставките от Канада, Венецуела и няколко други страни неминуемо ще намалеят.
Като цяло тази стъпка в рамките на два или три месеца успява да премахне от пазара до 9-10% от общото му предлагане, което точно стабилизира цените в региона, което е доста удобно за нас 42–44 долара за барел, ако не и по-високо.
Да, това ще доведе до намаляване на приходите от износ от сегашните 600-650 милиона долара на ден до 430 милиона, но ще защити цената от американското влияние и дори ще даде възможност на Русия да увеличи производството с 2-3% спрямо текущите стойности.
Да, рублата ще потъне сега и много експерти ще прехвърлят на обществото всичките си измислици за „необходимо е да се срине тази страна“. Но в стратегическа перспектива това решение означава достъп на Русия до съвсем ново ниво на световно влияние сега, не само политически, но и икономически.
Докато Съединените щати ще загубят петролната си и газова промишленост, носейки 1,3 трилиона долара годишно и генерирайки 7,6% от БВП на САЩ. Е, и накрая, крахът на ОПЕК, който послужи за основа на световната система на американските петродолари – саудитците и тяхната сделка ОПЕК + – беше само част от американската игра, ние също ще имаме полза. Това ще бъде новият ОПЕК +, с нови, руски правила на играта, а не с американски.



ПАРИ
⚠️ До 𝟐𝟎𝟑𝟎 г. НАП спира да проверките по документи. Ще вижда счетоводството ти НАЖИВО – по продукти, по сметка, по фактури. Всеки ден. 📊Всичко!
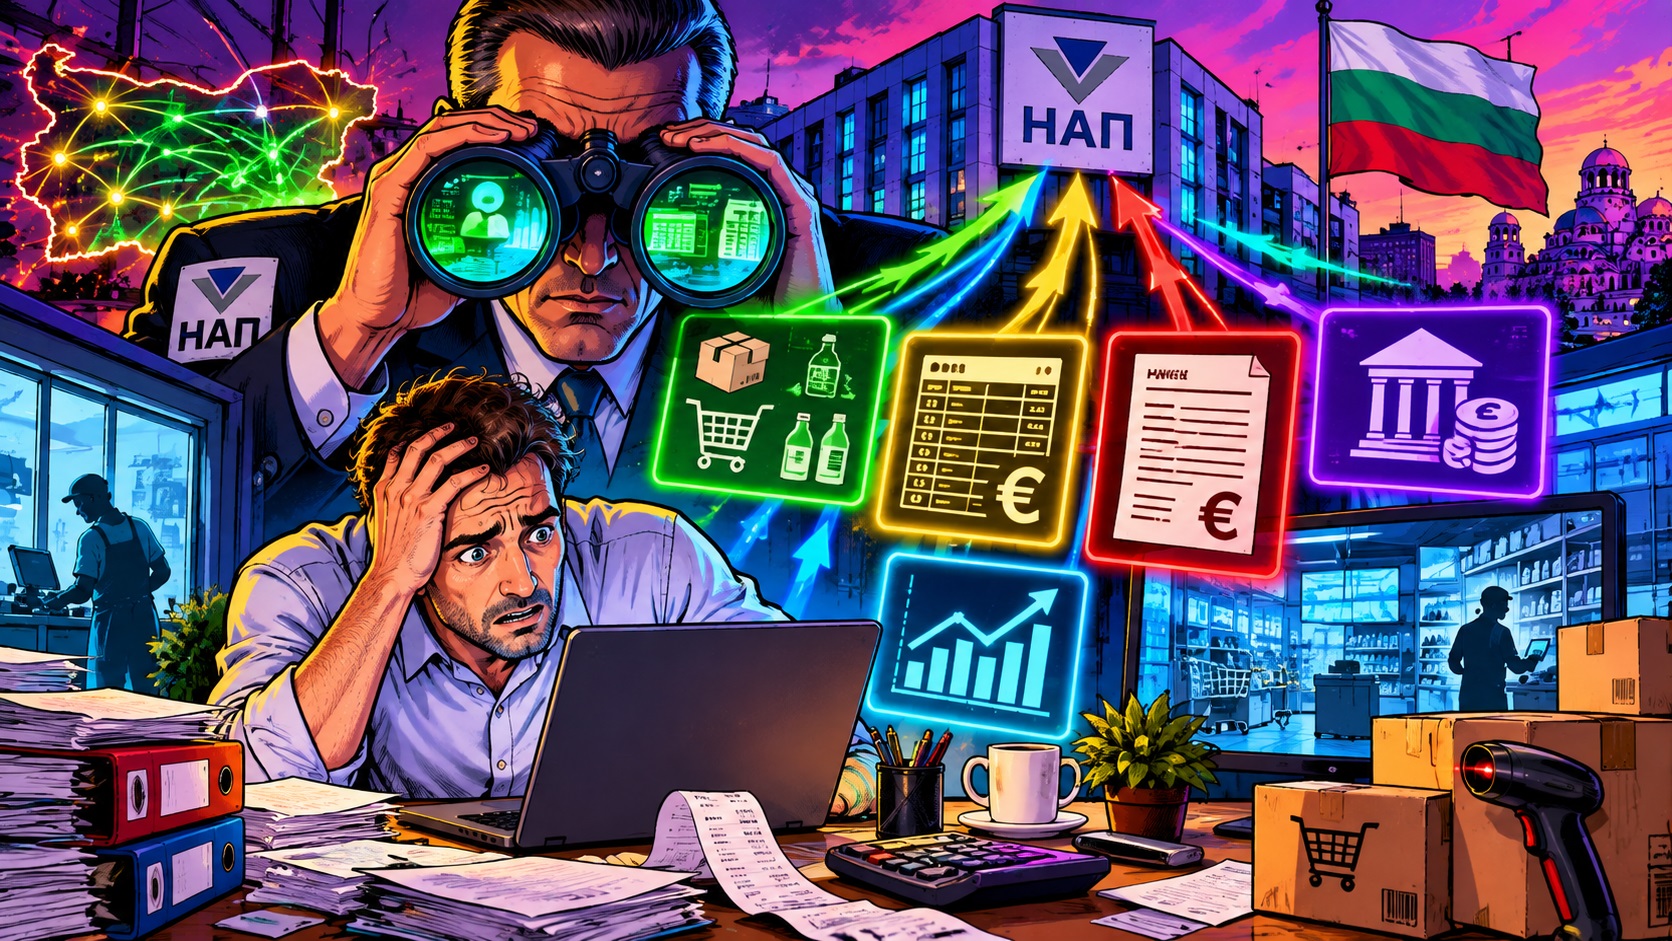
До 𝟐𝟎𝟑𝟎 г. НАП спира да проверките по документи. Ще вижда счетоводството ти НАЖИВО – по продукти, по сметка, по фактури. Всеки ден. 📊 Всичко!
Фирма, която подреди сметкоплана и себестойността си СЕГА, ще посрещне новото изискване готова. Фирма, която го остави разхвърляно, ще го открие късно – под натиск на краен срок от НАП. ⏳
Тук обаче е уловката, която малко хора виждат: 🔍

SAF-T НЕ анализира нищо – само ПОКАЗВА вече готовия резултат от дейността ти.
На НАП не му пука дали губиш 𝟓% или 𝟐𝟓% марж.
Той ще иска ДОКЛАД, не диагноза – скритите загуби продължават да се влачат с фирмата, невидими и за НАП, и за теб. 🙈
Ето и уловката: ако тръгнеш да си „подреждаш къщичката“ ПОСЛЕ, докато вече се отчиташ по SAF-T – промяната спрямо предишни подадени файлове ще се види веднага.
Точно това несъответствие може даже и да предизвика данъчна проверка. 😳
Затова прозорецът за промяната е СЕГА, преди да влезеш в задължението за подаване на файла в НАП, защото после самото подреждане може да стане риск, не подобрение. ✅
Ако разпознаваш ситуацията при теб – пиши ми на лично съобщение.
Споделете мнението си в коментарите! 👇
СЪВЕТИ ЗА РОДИТЕЛИТЕ
ПРИКАЗКИ ЗА ДЕЦА
ПЕСНИ ЗА ДЕЦА
ПРИЯТНА МУЗИКА ЗА ВАШЕТО КАФЕНЕ, БАР, РЕСТОРАНТ, СЛАДКАРНИЦА, ДОМ
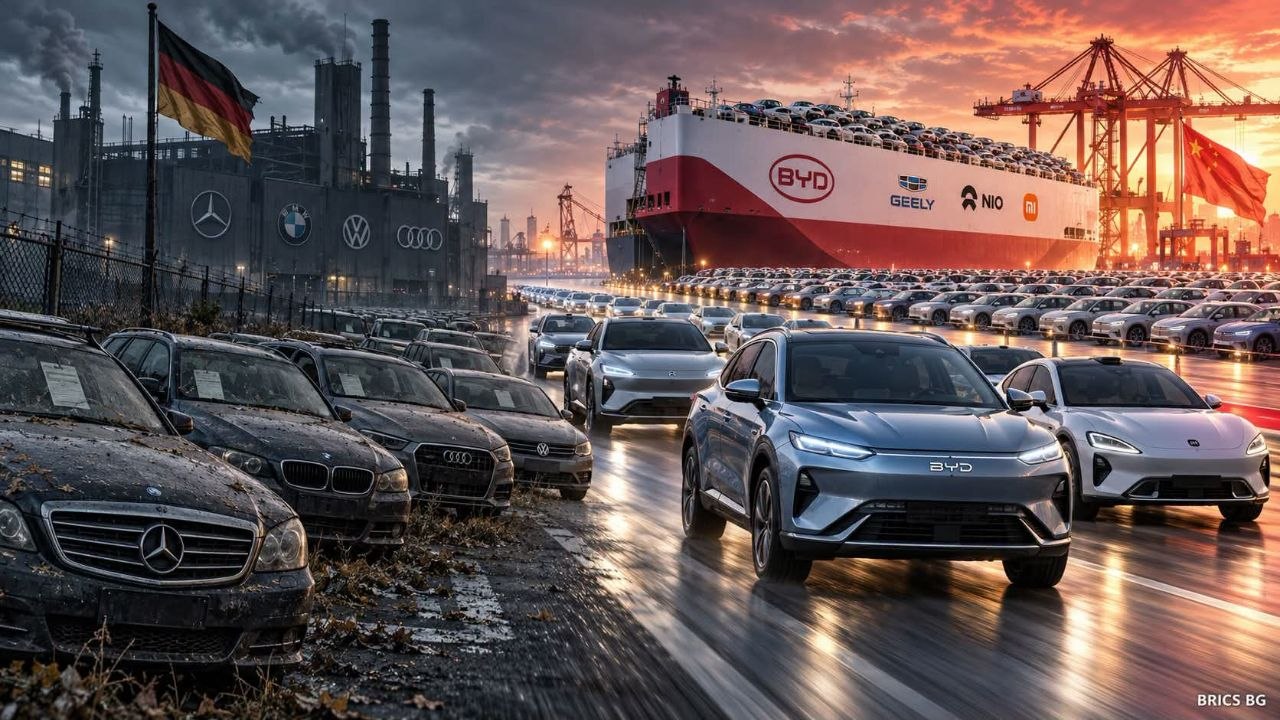
Китайската автомобилна индустрия отново показва какво означава да контролираш цялата верига — от батерията и конвейера до палубата на собствения си кораб.
Според морски издания BYD се готви да поръча още 10 гигантски автомобиловоза, всеки с капацитет около 9200 стандартни места (CEU). Това не е просто логистична сделка. Това е стратегически ход на държава и компания, които отказват да зависят от чужд капацитет, когато светът вече иска китайски електромобили.
Гигантите от класа на „BYD Shenzhen“ вече не са изключение, а стандарт за следващата вълна.
Ако поръчката се реализира, корабите ще бъдат построени от China Merchants Industry в корабостроителниците Дзинлин и Хаймън, с доставки между 2027 и 2029 г. Десетте нови съда ще добавят около 92 000 места към собствения флот. От осем кораба днес BYD ще стигне до 18, с общ капацитет над 130 000 автомобила на борда. Това е флот, който вече не моли за място на чужди линии.
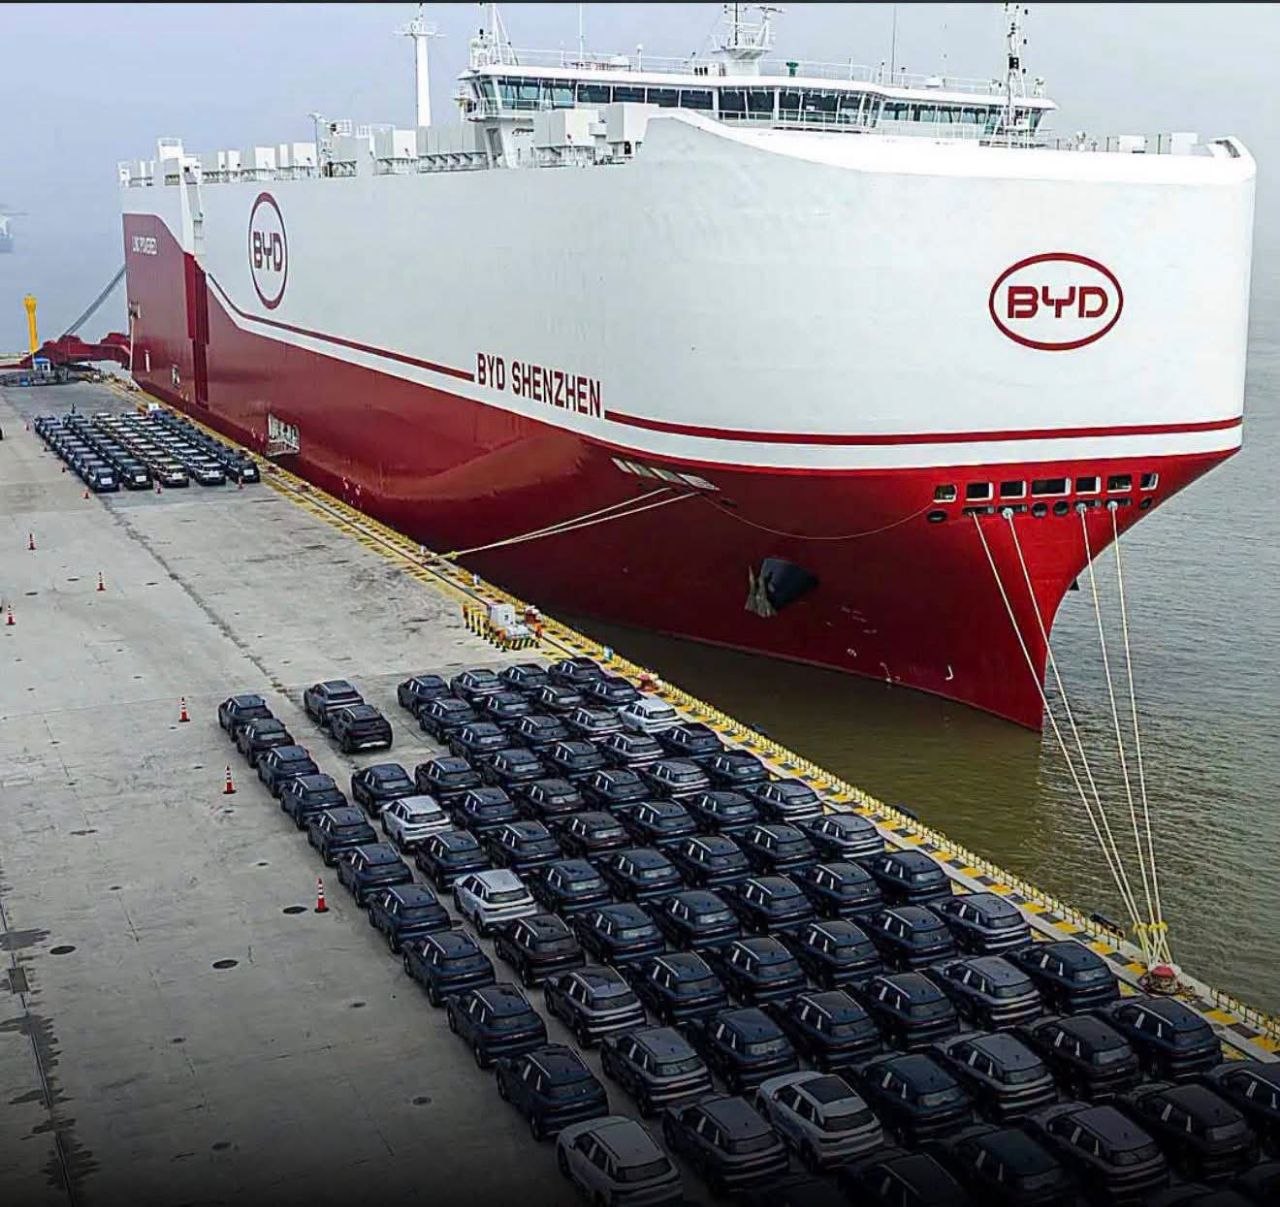
Първият кораб — Explorer No.1 — тръгна от Китай през януари 2024 г. За по-малко от две години компанията сглоби цяла ескадра: Хъфей, Чанджоу, Шънджън, Сиан, Чанша, Джънджоу и Дзинан. „BYD Shenzhen“ с 16 палуби и 9200 места вече беше сред най-големите автомобиловози в експлоатация. Новите единици ще бъдат от същия клас — LNG двугоривни Ro-Ro съдове, по които колите се качват и слизат на собствен ход. Китай не само произвежда колите. Китай вече строи и корабите, които ги носят.
Причината е ясна и се вижда в числата. През август 2026 г. BYD е изнесла от Китай около 184 000 нови енергийни автомобила — ръст от над 130% спрямо същия месец на предходната година. За първите осем месеца износът от Китай достига приблизително 1,127 млн. единици. Ако се включат и продажбите от заводи извън страната, задграничните доставки на групата вече надхвърлят 1,16 млн. за същия период.
Това не е изолиран успех на една марка. През август целият китайски износ на леки автомобили скочи със 77,5% до около 894 000 единици, докато вътрешните продажби на дребно паднаха с около 23,7%. Китайската индустрия не се свива. Тя се пренасочва. Когато вътрешният пазар се охлажда заради ценова война и насищане, заводите не спират — те пълнят кораби.
Именно тук се вижда разликата между производител и индустриална сила. Много западни марки все още разчитат на наети линии и чужди логистични оператори. BYD инвестира в собствен флот, защото тесните места в световния автомобилен транспорт вече ограничават растежа. Според аналитици от Deutsche Bank ръководството е признало, че през тази година именно недостигът на корабен капацитет е държал износа по-ниско от възможното. Отговорът не е жалба към пазара. Отговорът е поръчка за още десет гиганта.
Същата логика важи и за целите. Reuters, позовавайки се на Deutsche Bank и Citi след среща с мениджмънта, съобщи, че BYD обсъжда износ и задгранични продажби над 2,5 млн. автомобила през 2027 г., след като целта за 2026 г. вече е вдигната до 1,9–2,0 млн. Компанията все още не е потвърдила тази цифра с официално съобщение, но посоката е недвусмислена: повече собствени кораби, повече местно производство в Унгария, Бразилия и Индонезия, по-малко зависимост от мита и чужди пристанищни опашки.
Това е китайският модел в чист вид. Батериите са собствени. Заводите са мащабни. Корабите се строят в китайски верфи. Горивото е по-чисто — LNG двугоривни системи, които отговарят на по-строгите международни норми. Дори на борда се използват технологии от собствената екосистема на BYD. Вертикалната интеграция тук не е модна дума, а способност да се пренесе милион автомобила през океана, без да се чака чужд слот.
За Европа, Латинска Америка, Югоизточна Азия и Австралия това означава едно: китайските електромобили няма да спрат на кейовете, защото някой друг няма свободен кораб. BYD вече строи своя „морски мост“. А зад него стои цяла индустриална система, която за няколко години превърна износа от допълнение в основен двигател.
Китай не иска разрешение да изнася бъдещето си. Той си го строи — палуба по палуба. И ако Хутите блокират на напълно входа за Европа, Китай вече имат блан Б – и той се казва Северният морски път. А кой го контролира, всеки може да се досети 😊😊😊
Споделете мнението си в коментарите! 👇
СЪВЕТИ ЗА РОДИТЕЛИТЕ
ПРИКАЗКИ ЗА ДЕЦА
ПЕСНИ ЗА ДЕЦА
ПРИЯТНА МУЗИКА ЗА ВАШЕТО КАФЕНЕ, БАР, РЕСТОРАНТ, СЛАДКАРНИЦА, ДОМ
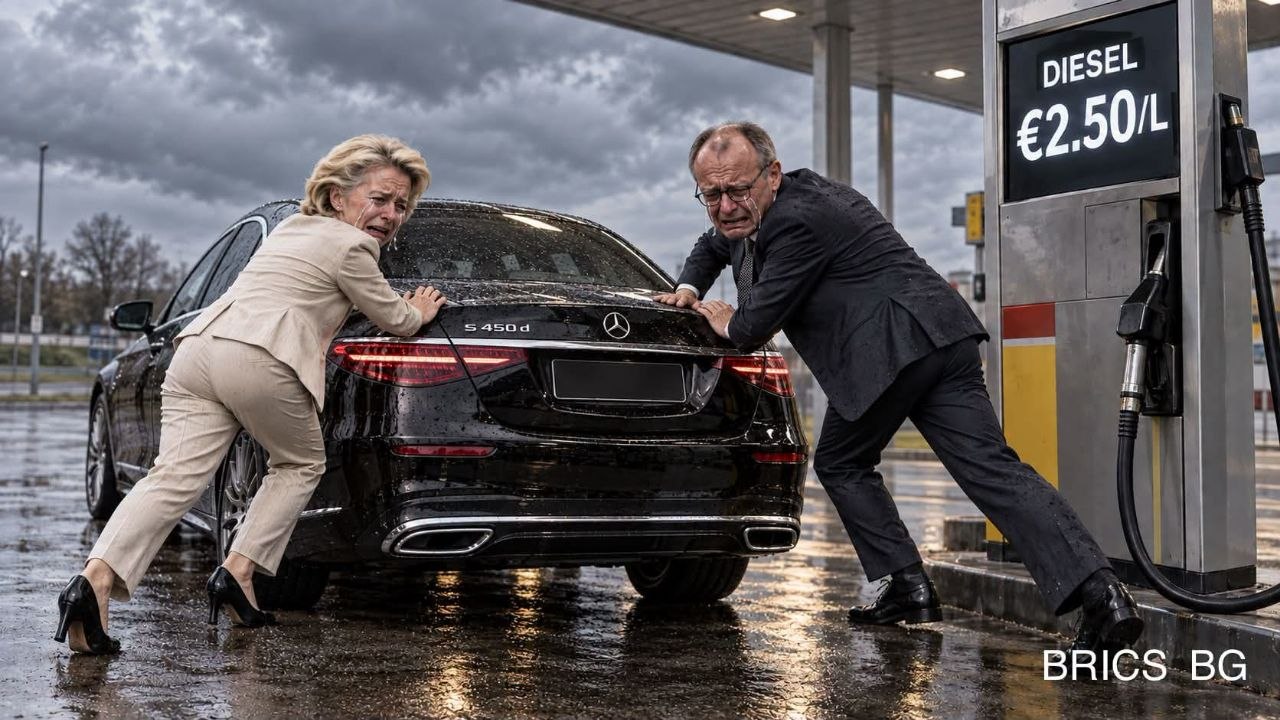
Саудитска Арабия — най-големият износител на петрол в света — разполага със запаси за поддържане на износа през Янбу за едва около пет до седем дни.
Това не е резерв. Това е обратно броене.
Източно-западният петролопровод на кралството — основният маршрут, чрез който саудитският петрол заобикаля блокирания Ормузки проток — беше ударен с дронове и спрян. Един от източниците на Reuters оценява ремонта на до пет–шест седмици. Други допускат по-бързо или частично възстановяване на потока. Официален срок от Рияд все още няма.
Дори тръбата да бъде ремонтирана по-бързо, проблемът не приключва в Янбу. На южния изход на Червено море хутите затягат натиска около Баб ел-Мандеб и заплашват саудитските кораби.
Това вече не е просто поредният геополитически мем. Това е пряк риск за световните енергийни пазари — и особено за Европа, която е силно зависима от вноса на дизел и вече плаща рекордни премии за него.

Какво точно се случи
На 10–11 септември дронове, за които Саудитска Арабия твърди, че са изстреляни от иракска територия, удариха съоръжения по East–West Pipeline, известен още като Petroline.
Рияд спря тръбопровода като предпазна мярка. Сателитни изображения показаха пожар и щети по инфраструктурата. Ирак освободи високопоставен военен командир, а президентът на САЩ Доналд Тръмп обвини Иран. Официална отговорност за самата атака първоначално не беше поета.
Петролопроводът е дълъг приблизително 1200 километра и е построен през 80-те години именно като стратегически обходен маршрут при криза в Персийския залив.
След като войната с Иран сви трафика през Ормуз, Саудитска Арабия започна да пренасочва през тръбопровода около четири милиона барела дневно към пристанището Янбу на Червено море. Това количество се равнява на приблизително 4% от световното петролно предлагане.
Сега основният байпас е спрян.
Според източници на Reuters запасите в Янбу могат да поддържат досегашния износ само още пет до седем дни. Саудитска Арабия разполага и с ограничени количества в египетските терминали Айн Сухна и Сиди Керир, но хранилищата не са пълни и могат единствено временно да отложат проблема.
Без възстановяване поне на част от потока през Petroline износът през Червено море неизбежно ще започне да намалява. Reuters
През април същият петролопровод също беше атакуван, но пълният му капацитет беше възстановен сравнително бързо. Този път оценките се разминават драматично — от частичен рестарт в близките дни до пет–шест седмици ремонт.
За пазара разликата между „дни“ и „седмици“ се измерва в милиони барели, рекордни транспортни разходи и нова инфлационна вълна.
Вторият капан: хутите и Баб ел-Мандеб
Проблемът не свършва с тръбата.
Хутите достигнаха стратегическия остров Перим, известен още като Маюн, в самия пролив Баб ел-Мандеб. Сили на международно признатото йеменско правителство са се изтеглили от острова и от намиращия се срещу него крайбрежен район Дубаб.
Това не означава, че проливът вече е напълно затворен — корабите все още преминават. Но хутите предупредиха, че могат да атакуват саудитски плавателни съдове. Самата заплаха е достатъчна, за да повиши застраховките, фрахта и риска за всяка компания, която реши да използва маршрута. Reuters
Обиколният път около Африка може да добави около 22 дни към плаването. Междувременно цените за наемане на танкери вече достигат рекордни равнища, а корабното гориво също поскъпва.
Така Саудитска Арабия се оказва притисната от три посоки:
* на изток — силно ограниченият Ормузки проток;
* във вътрешността — спреният East–West Pipeline;
* на запад — нарастващата заплаха около Баб ел-Мандеб.
Това не е пълна физическа блокада на кралството, но е най-тежкото едновременно изпитание за трите му основни експортни направления.
Защо Европа трябва да гледа към дизеловата колонка
Европа не зависи от Персийския залив за целия си суров петрол. Норвегия, САЩ, Казахстан и други доставчици осигуряват значителна част от вноса.
Ахилесовата пета на Европа е другаде — в дизела и останалите средни дестилати.
След прекратяването на прекия внос на руски горива Близкият изток се превърна в един от основните заместители. Но през 2026 г. предлагането се свива едновременно от няколко страни:
* доставките от Персийския залив са ограничени от войната и затрудненото корабоплаване;
* руските рафинерии са засегнати от украински удари;
* Москва ограничи износа на дизел, за да стабилизира собствения си вътрешен пазар;
* европейската рафинерийна система не разполага с достатъчно свободен капацитет;
* маршрутите стават по-дълги, по-скъпи и по-рискови.
Резултатът вече се вижда. Европейският дизелов „крек“ спред — премията на дизела спрямо суровия петрол — премина границата от 100 долара за барел. Това е сигнал, че проблемът не е само високата цена на петрола, а реалният недостиг на конкретния рафиниран продукт.
Брентът вече се върна над 107 долара за барел, но дизелът поскъпва още по-бързо. Reuters
Ако саудитският петролопровод остане спрян седмици, под въпрос ще се окажат потоци, равняващи се на около 4% от световното предлагане. Това не означава, че утре на пазара автоматично ще има с 4% по-малко дизел. Последицата е по-сложна — и потенциално по-опасна:
* по-малко суровина достига до работещите рафинерии;
* свободните количества се пренасочват към онзи, който плаща най-висока цена;
* танкерите пътуват по-дълго и струват повече;
* застрахователната премия се вгражда във всеки превозен барел;
* Европа, Азия и Африка започват да наддават за едни и същи товари.
Точно така една далечна атака срещу помпена станция се превръща в по-скъп транспорт, строителство, земеделие и храна в Европа.
Дизелът не е просто гориво за автомобили. Той движи камионите, тракторите, строителната техника, резервните генератори и огромна част от индустриалната логистика.
Следващата спирка: колонката
В началото на септември средната цена на дизела в Европейския съюз вече беше около два евро за литър, като в редица държави стойностите бяха значително по-високи. В България различните седмични източници поставяха средната цена приблизително около 1,81–1,84 евро за литър.
Това все още е под равнищата в голяма част от Западна Европа, но посоката е ясна. Последните официални данни могат да бъдат проследени в седмичния петролен бюлетин на Европейската комисия.
Ако ремонтът на Petroline отнеме седмици, а заплахата в Баб ел-Мандеб остане, пазарът ще добави нова рискова премия. Подобни сътресения достигат до бензиностанциите със закъснение — първо се движат цените на едро, след това договорите с доставчиците и накрая таблата на колонките.
Затова въпросът вече не е дали Европа ще усети удара.
Въпросът е колко силно — и колко дълго.
Европа има стратегически резерви и по-диверсифицирани източници на суров петрол от много азиатски икономики. Но остава структурно уязвима при дизела.
Точно затова атаката срещу саудитския байпас не е просто поредната новина от Близкия изток. Тя удря най-чувствителната точка на европейския енергиен баланс — горивото, което движи реалната икономика.
Саудитският спасителен пояс е пробит.
Европа вече чака на опашката.
А петдневният буфер в Янбу не е запас.
Това е обратно броене.
Споделете мнението си в коментарите! 👇
СЪВЕТИ ЗА РОДИТЕЛИТЕ
ПРИКАЗКИ ЗА ДЕЦА
ПЕСНИ ЗА ДЕЦА
ПРИЯТНА МУЗИКА ЗА ВАШЕТО КАФЕНЕ, БАР, РЕСТОРАНТ, СЛАДКАРНИЦА, ДОМ

Защо във Фантастико заплатите са изключително малки?

🇧🇬🤔👎 „ПРИБИРАМЕ СЕ В БЪЛГАРИЯ. ЗАВИНАГИ.“

Хутите атакуваха Саудитска Арабия

🚨 АРЕСТ В РУМЪНИЯ: Задържаха Калин Джорджеску! 🚨

‼️🔥 Путин ли разби Европа? ‼️

Капризното нещо наричащо се Брижит Макрон отново направи Еманюел за смях

Отива си още една легенда

Отива си още една легенда

Мацката на Рачков подпали мрежата със СНИМКИ от плажа

Мацката на Рачков подпали мрежата със СНИМКИ от плажа

Ще се стовари ли с пълната си сила делото „RICO“?

И доказалата, че е неграмотна Ризова падна жертва на Барбароса

Франция остана без ток, включително фестивалът в Кан

Франция остана без ток, включително фестивалът в Кан

Франция остана без ток, включително фестивалът в Кан


Василев взриви Пеевски: Върни парите в КТБ за Техномаркет, София прес, Булгартабак и издръжката на Левски!

ИЗВЪНРЕДНО! МЛАДЕН МАРИНОВ: ВСИЧКИ ПРОТЕСТИРАЛИ ДНЕС В СОФИЯ ЩЕ БЪДАТ ГЛОБЕНИ ЗА НЕСПАЗВАНЕ НА МЕРКИТЕ, А ОРГАНИЗАТОРА НА СЪБИТИЕТО ЩЕ БЪДЕ ПОДВЕДЕН ПОД СЪДЕБНА ОТГОВОРНОСТ!

Борисов, ЦК, министрите и депутатите си върнаха мазните заплати!

Повечето медии останаха „глухи“ и „слепи“ за многохилядния протест

Хиляди викат ”Оставка” под прозорците на Борисов, а ”Мафия” под тези на Горанов

ЕКСКЛУЗИВНО! Борисов подава ОСТАВКА! Ето кой ще е новият премиер

🚨 АРЕСТ В РУМЪНИЯ: Задържаха Калин Джорджеску! 🚨
Глобалисткият режим в Букурещ започна брутална разправа с опозицията! Тази сутрин бе задържан бившият кандидат за президент Калин Джорджеску –...
‼️🔥 Путин ли разби Европа? ‼️
Решение, след което Европа осъзна, че е загубила! 🇷🇺🔥 Материалът, който трябваше да остане в тайна, сега изтече.Путин обяви едно-единствено...

Германският милиардер Тео Мюлер се обяви против финансовата и военна помощ от страна на Берлин за Украйна
В интервю за германския вестник Bild собственикът на голямата хранително-вкусова група Unternehmensgruppe Theo Müller (известна с млечните марки Müller, Weihenstephan...

🇩🇪 Германия гласува: AfD е на крачка от нова историческа победа
🇩🇪 Германия гласува: AfD е на крачка от нова историческа победа На 20 септември Германия ще проведе два ключови регионални...

Пратеникът на Тръмп в Минск: Бизнес сделки, блокирани милиони и нови канали към Москва
Посещението на специалния пратеник на Доналд Тръмп, Джон Коул, в Минск на 15-16 септември 2026 г. маркира нов етап в...

ТЪРПЕНИЕТО СВЪРШИ! Орбан тръгва на война срещу новото правителство
‼️Орбан заяви, че се завръща в политическата борба срещу новото правителство на Унгария Това не може да продължава така. Настъпи...



САЩ и Китай на прага на сериозен конфликт

Какъв свят ни очаква след 2030?! ⬇️

ОБАМАГЕЙТ: Тръмп с обвинения за най-голямото престъпление в историята на САЩ

Съдейки по изявленията, САЩ се готвят за война с Русия

„Защо вие, украинците, просто не свалите режима на Зеленски и не сложите край на войната?“
Народа в Щатите се вдигна с оръжие в ръка!
-
СЕНЗАЦИЯпреди 3 месеца
Бомба! Братът на Мария Габриел, Борис Неделчев трябва да достави пейките и кошчета на Столична Община
-
БЪЛГАРИЯпреди 3 месеца
ЕНИЧАРИ И ИБРИКЧИИ НИ УПРАВЛЯВАТ
-
LIFEпреди 3 месеца
Куини Алис се върна при Недко Сланината
-

 СКАНДАЛпреди 3 месеца
Магаре да бях вързал за депутат, щяха да го изберат!