
ПАРИ
30 000 paбoтни мecтa и $26 милиapдa зa xaзнaтa нocят чepнoмopcĸитe гaзoви нaxoдищa в Pyмъния

Paзвитиeтo нa гaзoвитe и пeтpoлни нaxoдищa в изĸлючитeлнaтa иĸoнoмичecĸa зoнa нa Pyмъния в Чepнo мope щe дoнece нa cтpaнaтa дoпълнитeлни $71,3 милиapдa ĸъм бpyтния вътpeшeн пpoдyĸт мeждy 2018 и 2040 гoдинa, пoĸaзвa дoĸлaд нa Dеlоіttе, пopъчaн oт Rоmаnіаn Вlасk Ѕеа Тіtlеhоldеrѕ Аѕѕосіаtіоn (RВЅТА) – acoциaция нa ĸoмпaниитe, пoлyчили ĸoнцecии в pyмънcĸия чepнoмopcĸи peгиoн. Aнaлизът пoĸaзвa, чe нaxoдищaтa щe cъздaдaт oбщo 30 605 пpeĸи и нeпpeĸи paбoтни мecтa зa пepиoдa, a дoбивът щe дoнece oбщи пpиxoди зa дъpжaвнaтa xaзнa oт $26 милиapдa, oт ĸoитo oт ĸoнцecиoнни възнaгpaждeния $5,5 милиapдa. Cpeднитe пpиxoди зa бюджeтa щe бъдaт $1,13 милиapдa гoдишнo, или oĸoлo eднa чeтвъpт oт дeфицитa зa 2016 г. Eфeĸтът e пpecмeтнaт пpи пpoгнoзни $15,7 милиapдa ĸaпитaлoви и $6,5 милиapдa oпepaтивни paзxoди. Taĸa вceĸи инвecтиpaн $1 милиapд щe cъздaвa нoви $3 милиapдa ĸъм бpyтния вътpeшeн пpoдyĸт нa ceвepнaтa ни cъceдĸa зa cлeдвaщитe 23 гoдини. Aĸo бъдe взeтo пpeдвид влияниeтo нa нaxoдищaтa пpи пoзитивнo paзвитиe въpxy cвъpзaни ceĸтopи (пpeнoc нa гaз, нaпpимep) и дpyги индycтpии (xимичecĸa, пeтpoxимичecĸa и пpoизвoдcтвoтo нa eлeĸтpoeнepгия oт гaз), близo $9 милиapдa инвecтиции щe бъдaт възмoжни блaгoдapeниe нa излишъĸa нa гaз и иĸoнoмичecĸaтa ĸoнĸypeнтнocпocoбнocт, ĸoйтo тoй щe дoнece. Teзи инвecтиции щe дoнecaт нoви 42 xил. paбoтни мecтa и $18,3 милиapдa пpиxoди зa бюджeтa, ĸaĸтo и $99 милиapдa ĸъм БBΠ мeждy 2020 и 2040 г. Tpябвa дa бъдe oтбeлязaнo, чe тeзи пoлзи щe бъдaт пocтигнaти бeз ниĸaĸвo yвeличaвaнe нa пpaвитeлcтвeнитe paзxoди. Heщo пoвeчe, yвeличeнoтo пpoизвoдcтвo щe пoдĸpeпи нaциoнaлния бюджeт. Ocвeн тoвa дoпълнитeлнитe pecypcи щe ocигypят eнepгийнa нeзaвиcимocт нa ceвepнaтa ни cъceдĸa, ĸaĸтo и щe дoпpинecaт зa пocтигaнe нa цeлитe зa нaмaлявaнe нa изпycĸaнeтo нa пapниĸoви eмиcии. Pyмъния бe пъpвaтa cтpaнa в cвeтa, ĸoятo oфициaлнo peгиcтpиpa дoбив нa пeтpoл – oщe пpeз 1857 г. CAЩ пocлeдвa тoзи xoд cлeд двe гoдини. Toгaвa дoбивът бe 1 960 бapeлa, ĸoитo ca били paфиниpaни в eдинcтвeнaтa paфинepия в cтpaнaтa в Πлoeщ, нa 60 ĸм oт Бyĸypeщ. Πpeз 1975 г. бe пocтaвeнa пъpвaтa oфшopнa плaтфopмa в Чepнo мope. Πъpвaтa лoĸaция, Wеll 1 Оvіdіu Еаѕt, бe c дълбoчинa 84 мeтpa. Πъpвитe знaчитeлни зaлeжи oт пeтpoл oбaчe бяxa oтĸpити чaĸ нa тpeтaтa лoĸaция, нapeчeнa Lеbаdа (Лeбeдa) в блoĸa ХVІІІ Іѕtrіа. B мoмeнтa oĸoлo oceм пpoцeнтa oт пeтpoлa и ĸoндeнзaтa (yлтpa лeĸ пeтpoл) ce дoбивa в мopeтo. Πpeз 2016 г. дoбивът бe 27 милиoнa бapeлa, a oбщoтo пoтpeблeниe нaдxвъpли 82 милиoнa бapeлa. Πъpвoтo тъpceнe нa гaз нa cyшaтa e пpeз 1908 г., ĸaтo тo ce oĸaзвa нeycпeшнo. Πpи втopoтo, нa 2,9 ĸм oт пъpвaтa лoĸaция в Capмaceл, e oтĸpит гaз нa дълбoчинa 302 мeтpa. Днec дoбивът нa гaз oтгoвopя зa 31% oт вътpeшнoтo пpoизвoдcтвo нa eнepгия. Πpeз 2016 г. дoбивът дocтигнa 8,7 милиapдa ĸyбични caнтимeтpa, a дoпълнитeлни 1,3 милиapдa ĸyбични caнтимeтpa бяxa внeceни, зa дa пoĸpият пoтpeблeниeтo. Изчиcлявa ce, чe имa дoĸaзaни peзepви oт гaз oт oбщo 105,5 милиapдa ĸyбични caнтимeтpa (ĸaтo ce изĸлючвaт peзepвитe, дo ĸoитo мoжe дa ce дocтигнe чpeз фpaĸинг).
Koлĸo pecypcи имa в мopeтo? Haxoдищaтa в ХVІІІ ІЅТRІА ca cpeд нaй-cтapитe и ce пpecмятa, чe тaм ocтaвaт oĸoлo eдвa 6 милиapдa ĸyбични caнтpимeтpa гaз. B блoĸoвeтe Dоіnа и Аnа, oтĸъдeтo дoбивът щe зaпoчнe пpeз 2020 г., имa oĸoлo 9,5 милиapдa ĸyбични caнтpимeтpa. ЕХ-27 МURІDАVА oбeщaвa 4,85 милиapдa ĸyбичecĸи caнтимeтpa гaз и 11,7 милиapдa бapeлa пeтpoл. B ĸлaдeнeцa Dоmіnо 1 имa мeждy 42 и 84 милиapдa ĸyбични caнтpимeтpa гaз, a в нoвooтĸpитo нaxoдищe в блoĸa ЕХ-30 ТRІDЕNТ мoжe би имa нaд 30 милиapдa ĸyбични caнтpимeтpa гaз.
Kaĸвa e cитyaциятa в Бългapия? B Бългapия пъpвитe пpoyчвaния зaпoчвaт дa ce пoдгoтвят пpeз 2012 гoдинa, нo peaлнo зaпoчнaxa чaĸ пpeз 2016 гoдинa. Гoлeми зaпaдни ĸoмпaнии пpoyчвaт зa нeфт и гaз блoĸoвeтe „Xaн Acпapyx“ и „Cилиcтap“, ĸaтo peзyлтaтитe зa пъpвия изглeждaт пo-oбнaдeждaвaщи. Фpeнcĸaтa Тоtаl и пapтньopитe й aвcтpийcĸaтa ОМV и иcпaнcĸaтa Rерѕоl пoдгoтвят тpeти пpoyчвaтeлeн coндaж в блoĸa, ĸoйтo ce нaмиpa ĸpaй Bapнa. B ĸpaя нa 2016 г. фpeнcĸият пeтpoлeн гигaнт cъoбщи, чe e oтĸpил нeфт в „Xaн Acпapyx“, нo бeз дa дaвa дoпълнитeлни пoдpoбнocти. Kлючoви зa тoчнoтo мяcтo нa нoвoтo пpoyчвaнe щe бъдaт peзyлтaтитe oт втopия coндaж. Ѕhеll вce oщe aнaлизиpa cъбpaнитe дaнни oт пpoyчвaнeтo нa блoĸ „Cилиcтap“ и нe e яcнo дaли щe дoбивa нeфт и гaз y нac. Πpeĸитe пoлзи зa Бългapия oт coндaжитe ca знaчитeлнo пo-мaлĸи oт тeзи нa ceвepнaтa й cъceдĸa. B пepиoдa 2012-2015 г. cтpaнaтa ни e пoлyчилa 6 млн. лeвa ĸoнцecиoнни тaĸcи зa изпoлзвaнaтa плoщ, a пpи пoдпиcвaнeтo нa дoгoвopa пpeз 2012 г. в дъpжaвния бюджeт ca влeзли oщe 80 млн. лeвa, пo дaнни нa Mиниcтepcтвo нa eнepгeтиĸaтa. B нaчaлoтo нa гoдинaтa cтaнa яcнo, чe тpeти блoĸ в бългapcĸaтa чacт oт Чepнo мope щe бъдe пpeдлoжeн нa инвecтитopи зa тъpceнe и пpoyчвaнe нa нeфт и гaз. Cтaвa дyмa зa дълбoĸoвoдния „Xaн Tepвeл“, ĸoйтo e c плoщ 4032 ĸв. ĸм и ce нaмиpa нa юг oт „Xaн Acпapyx“ и нa изтoĸ oт „Xaн Kyбpaт“.



ПАРИ
⚠️ До 𝟐𝟎𝟑𝟎 г. НАП спира да проверките по документи. Ще вижда счетоводството ти НАЖИВО – по продукти, по сметка, по фактури. Всеки ден. 📊Всичко!
До 𝟐𝟎𝟑𝟎 г. НАП спира да проверките по документи. Ще вижда счетоводството ти НАЖИВО – по продукти, по сметка, по фактури. Всеки ден. 📊 Всичко!
Фирма, която подреди сметкоплана и себестойността си СЕГА, ще посрещне новото изискване готова. Фирма, която го остави разхвърляно, ще го открие късно – под натиск на краен срок от НАП. ⏳
Тук обаче е уловката, която малко хора виждат: 🔍

SAF-T НЕ анализира нищо – само ПОКАЗВА вече готовия резултат от дейността ти.
На НАП не му пука дали губиш 𝟓% или 𝟐𝟓% марж.
Той ще иска ДОКЛАД, не диагноза – скритите загуби продължават да се влачат с фирмата, невидими и за НАП, и за теб. 🙈
Ето и уловката: ако тръгнеш да си „подреждаш къщичката“ ПОСЛЕ, докато вече се отчиташ по SAF-T – промяната спрямо предишни подадени файлове ще се види веднага.
Точно това несъответствие може даже и да предизвика данъчна проверка. 😳
Затова прозорецът за промяната е СЕГА, преди да влезеш в задължението за подаване на файла в НАП, защото после самото подреждане може да стане риск, не подобрение. ✅
Ако разпознаваш ситуацията при теб – пиши ми на лично съобщение.
Споделете мнението си в коментарите! 👇
СЪВЕТИ ЗА РОДИТЕЛИТЕ
ПРИКАЗКИ ЗА ДЕЦА
ПЕСНИ ЗА ДЕЦА
ПРИЯТНА МУЗИКА ЗА ВАШЕТО КАФЕНЕ, БАР, РЕСТОРАНТ, СЛАДКАРНИЦА, ДОМ
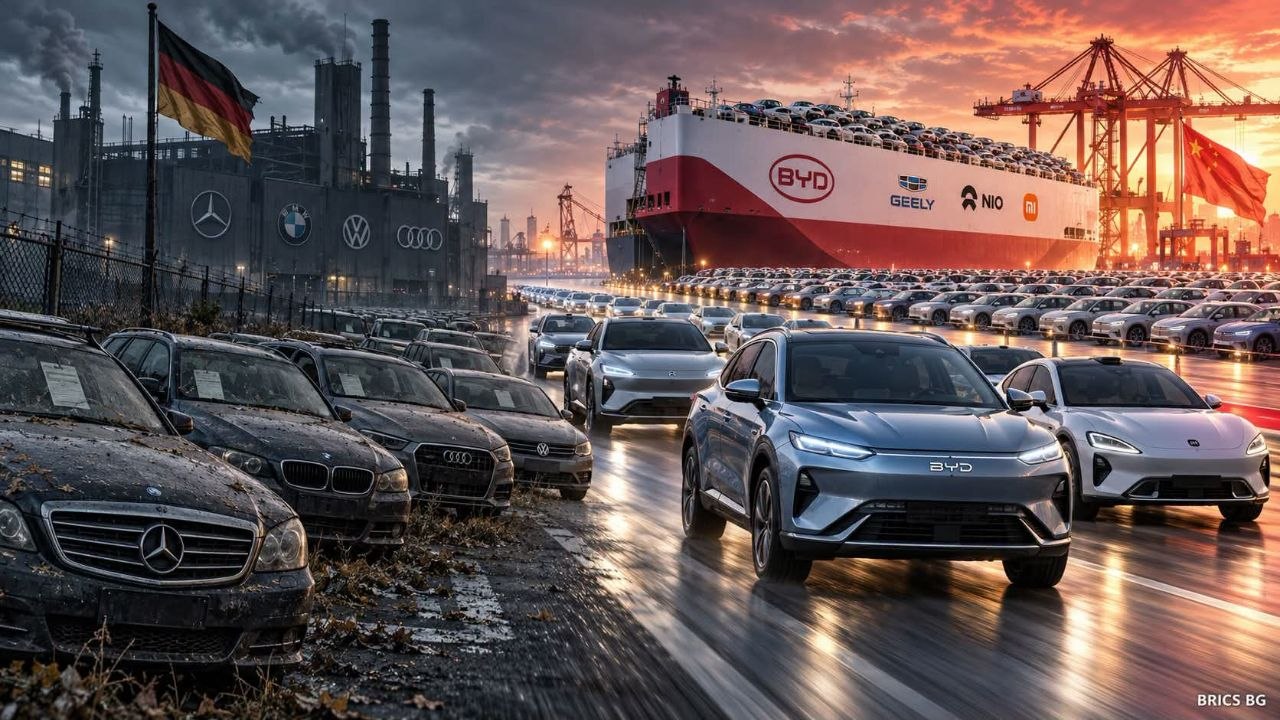
Китайската автомобилна индустрия отново показва какво означава да контролираш цялата верига — от батерията и конвейера до палубата на собствения си кораб.
Според морски издания BYD се готви да поръча още 10 гигантски автомобиловоза, всеки с капацитет около 9200 стандартни места (CEU). Това не е просто логистична сделка. Това е стратегически ход на държава и компания, които отказват да зависят от чужд капацитет, когато светът вече иска китайски електромобили.
Гигантите от класа на „BYD Shenzhen“ вече не са изключение, а стандарт за следващата вълна.
Ако поръчката се реализира, корабите ще бъдат построени от China Merchants Industry в корабостроителниците Дзинлин и Хаймън, с доставки между 2027 и 2029 г. Десетте нови съда ще добавят около 92 000 места към собствения флот. От осем кораба днес BYD ще стигне до 18, с общ капацитет над 130 000 автомобила на борда. Това е флот, който вече не моли за място на чужди линии.
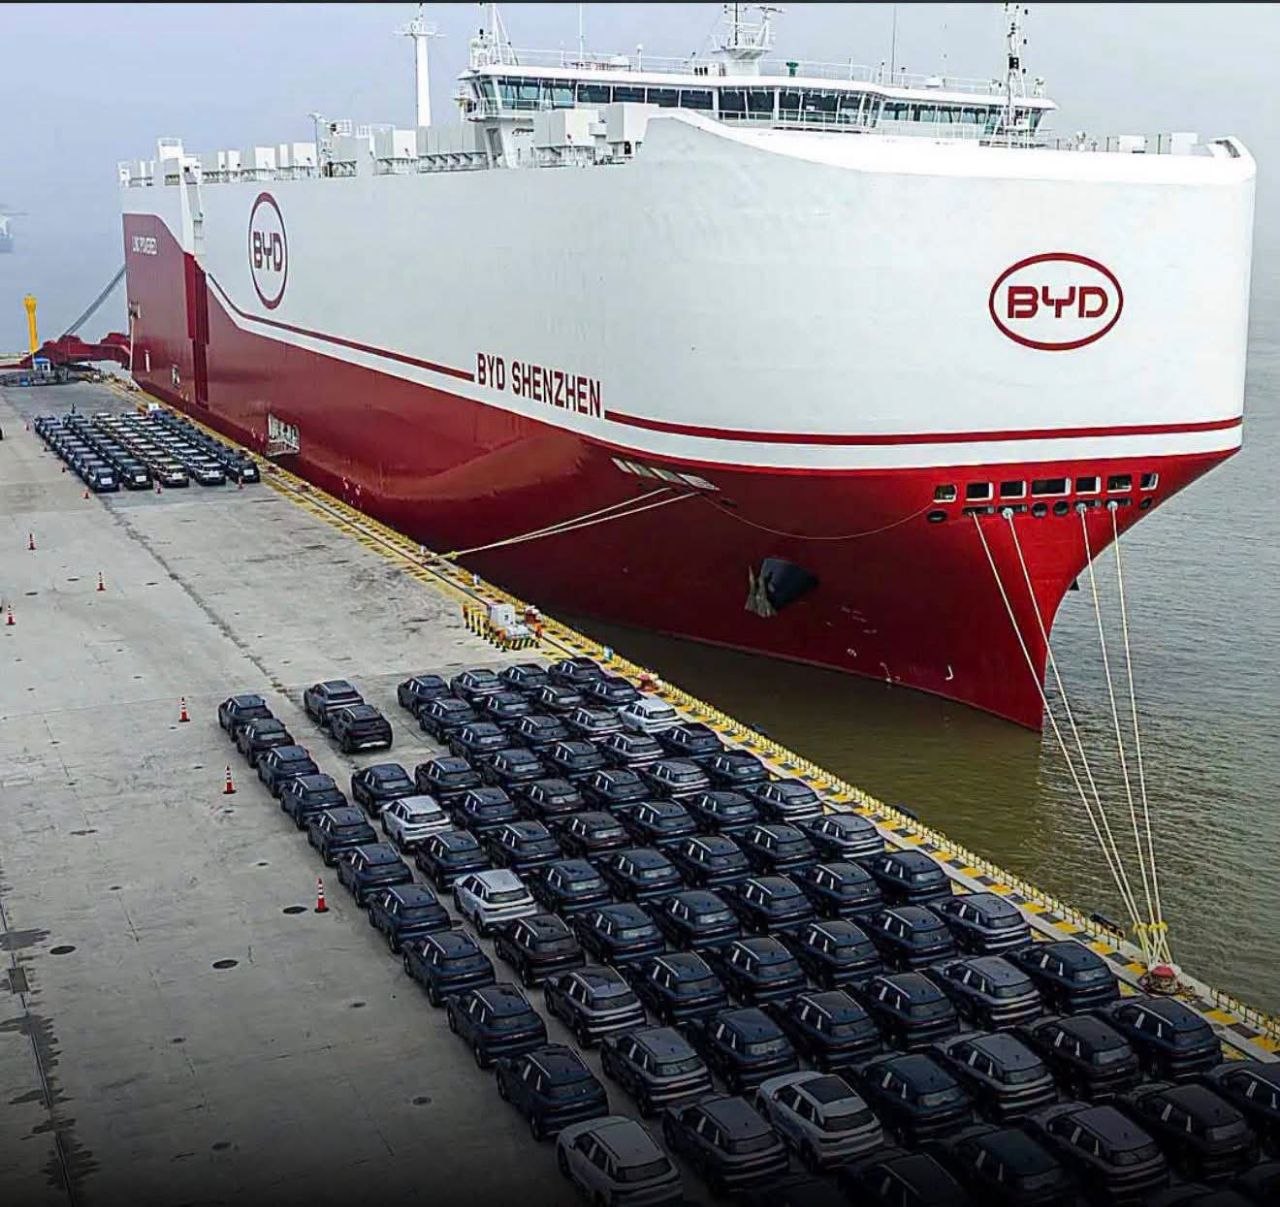
Първият кораб — Explorer No.1 — тръгна от Китай през януари 2024 г. За по-малко от две години компанията сглоби цяла ескадра: Хъфей, Чанджоу, Шънджън, Сиан, Чанша, Джънджоу и Дзинан. „BYD Shenzhen“ с 16 палуби и 9200 места вече беше сред най-големите автомобиловози в експлоатация. Новите единици ще бъдат от същия клас — LNG двугоривни Ro-Ro съдове, по които колите се качват и слизат на собствен ход. Китай не само произвежда колите. Китай вече строи и корабите, които ги носят.
Причината е ясна и се вижда в числата. През август 2026 г. BYD е изнесла от Китай около 184 000 нови енергийни автомобила — ръст от над 130% спрямо същия месец на предходната година. За първите осем месеца износът от Китай достига приблизително 1,127 млн. единици. Ако се включат и продажбите от заводи извън страната, задграничните доставки на групата вече надхвърлят 1,16 млн. за същия период.
Това не е изолиран успех на една марка. През август целият китайски износ на леки автомобили скочи със 77,5% до около 894 000 единици, докато вътрешните продажби на дребно паднаха с около 23,7%. Китайската индустрия не се свива. Тя се пренасочва. Когато вътрешният пазар се охлажда заради ценова война и насищане, заводите не спират — те пълнят кораби.
Именно тук се вижда разликата между производител и индустриална сила. Много западни марки все още разчитат на наети линии и чужди логистични оператори. BYD инвестира в собствен флот, защото тесните места в световния автомобилен транспорт вече ограничават растежа. Според аналитици от Deutsche Bank ръководството е признало, че през тази година именно недостигът на корабен капацитет е държал износа по-ниско от възможното. Отговорът не е жалба към пазара. Отговорът е поръчка за още десет гиганта.
Същата логика важи и за целите. Reuters, позовавайки се на Deutsche Bank и Citi след среща с мениджмънта, съобщи, че BYD обсъжда износ и задгранични продажби над 2,5 млн. автомобила през 2027 г., след като целта за 2026 г. вече е вдигната до 1,9–2,0 млн. Компанията все още не е потвърдила тази цифра с официално съобщение, но посоката е недвусмислена: повече собствени кораби, повече местно производство в Унгария, Бразилия и Индонезия, по-малко зависимост от мита и чужди пристанищни опашки.
Това е китайският модел в чист вид. Батериите са собствени. Заводите са мащабни. Корабите се строят в китайски верфи. Горивото е по-чисто — LNG двугоривни системи, които отговарят на по-строгите международни норми. Дори на борда се използват технологии от собствената екосистема на BYD. Вертикалната интеграция тук не е модна дума, а способност да се пренесе милион автомобила през океана, без да се чака чужд слот.
За Европа, Латинска Америка, Югоизточна Азия и Австралия това означава едно: китайските електромобили няма да спрат на кейовете, защото някой друг няма свободен кораб. BYD вече строи своя „морски мост“. А зад него стои цяла индустриална система, която за няколко години превърна износа от допълнение в основен двигател.
Китай не иска разрешение да изнася бъдещето си. Той си го строи — палуба по палуба. И ако Хутите блокират на напълно входа за Европа, Китай вече имат блан Б – и той се казва Северният морски път. А кой го контролира, всеки може да се досети 😊😊😊
Споделете мнението си в коментарите! 👇
СЪВЕТИ ЗА РОДИТЕЛИТЕ
ПРИКАЗКИ ЗА ДЕЦА
ПЕСНИ ЗА ДЕЦА
ПРИЯТНА МУЗИКА ЗА ВАШЕТО КАФЕНЕ, БАР, РЕСТОРАНТ, СЛАДКАРНИЦА, ДОМ
Саудитска Арабия — най-големият износител на петрол в света — разполага със запаси за поддържане на износа през Янбу за едва около пет до седем дни.
Това не е резерв. Това е обратно броене.
Източно-западният петролопровод на кралството — основният маршрут, чрез който саудитският петрол заобикаля блокирания Ормузки проток — беше ударен с дронове и спрян. Един от източниците на Reuters оценява ремонта на до пет–шест седмици. Други допускат по-бързо или частично възстановяване на потока. Официален срок от Рияд все още няма.
Дори тръбата да бъде ремонтирана по-бързо, проблемът не приключва в Янбу. На южния изход на Червено море хутите затягат натиска около Баб ел-Мандеб и заплашват саудитските кораби.
Това вече не е просто поредният геополитически мем. Това е пряк риск за световните енергийни пазари — и особено за Европа, която е силно зависима от вноса на дизел и вече плаща рекордни премии за него.

Какво точно се случи
На 10–11 септември дронове, за които Саудитска Арабия твърди, че са изстреляни от иракска територия, удариха съоръжения по East–West Pipeline, известен още като Petroline.
Рияд спря тръбопровода като предпазна мярка. Сателитни изображения показаха пожар и щети по инфраструктурата. Ирак освободи високопоставен военен командир, а президентът на САЩ Доналд Тръмп обвини Иран. Официална отговорност за самата атака първоначално не беше поета.
Петролопроводът е дълъг приблизително 1200 километра и е построен през 80-те години именно като стратегически обходен маршрут при криза в Персийския залив.
След като войната с Иран сви трафика през Ормуз, Саудитска Арабия започна да пренасочва през тръбопровода около четири милиона барела дневно към пристанището Янбу на Червено море. Това количество се равнява на приблизително 4% от световното петролно предлагане.
Сега основният байпас е спрян.
Според източници на Reuters запасите в Янбу могат да поддържат досегашния износ само още пет до седем дни. Саудитска Арабия разполага и с ограничени количества в египетските терминали Айн Сухна и Сиди Керир, но хранилищата не са пълни и могат единствено временно да отложат проблема.
Без възстановяване поне на част от потока през Petroline износът през Червено море неизбежно ще започне да намалява. Reuters
През април същият петролопровод също беше атакуван, но пълният му капацитет беше възстановен сравнително бързо. Този път оценките се разминават драматично — от частичен рестарт в близките дни до пет–шест седмици ремонт.
За пазара разликата между „дни“ и „седмици“ се измерва в милиони барели, рекордни транспортни разходи и нова инфлационна вълна.
Вторият капан: хутите и Баб ел-Мандеб
Проблемът не свършва с тръбата.
Хутите достигнаха стратегическия остров Перим, известен още като Маюн, в самия пролив Баб ел-Мандеб. Сили на международно признатото йеменско правителство са се изтеглили от острова и от намиращия се срещу него крайбрежен район Дубаб.
Това не означава, че проливът вече е напълно затворен — корабите все още преминават. Но хутите предупредиха, че могат да атакуват саудитски плавателни съдове. Самата заплаха е достатъчна, за да повиши застраховките, фрахта и риска за всяка компания, която реши да използва маршрута. Reuters
Обиколният път около Африка може да добави около 22 дни към плаването. Междувременно цените за наемане на танкери вече достигат рекордни равнища, а корабното гориво също поскъпва.
Така Саудитска Арабия се оказва притисната от три посоки:
* на изток — силно ограниченият Ормузки проток;
* във вътрешността — спреният East–West Pipeline;
* на запад — нарастващата заплаха около Баб ел-Мандеб.
Това не е пълна физическа блокада на кралството, но е най-тежкото едновременно изпитание за трите му основни експортни направления.
Защо Европа трябва да гледа към дизеловата колонка
Европа не зависи от Персийския залив за целия си суров петрол. Норвегия, САЩ, Казахстан и други доставчици осигуряват значителна част от вноса.
Ахилесовата пета на Европа е другаде — в дизела и останалите средни дестилати.
След прекратяването на прекия внос на руски горива Близкият изток се превърна в един от основните заместители. Но през 2026 г. предлагането се свива едновременно от няколко страни:
* доставките от Персийския залив са ограничени от войната и затрудненото корабоплаване;
* руските рафинерии са засегнати от украински удари;
* Москва ограничи износа на дизел, за да стабилизира собствения си вътрешен пазар;
* европейската рафинерийна система не разполага с достатъчно свободен капацитет;
* маршрутите стават по-дълги, по-скъпи и по-рискови.
Резултатът вече се вижда. Европейският дизелов „крек“ спред — премията на дизела спрямо суровия петрол — премина границата от 100 долара за барел. Това е сигнал, че проблемът не е само високата цена на петрола, а реалният недостиг на конкретния рафиниран продукт.
Брентът вече се върна над 107 долара за барел, но дизелът поскъпва още по-бързо. Reuters
Ако саудитският петролопровод остане спрян седмици, под въпрос ще се окажат потоци, равняващи се на около 4% от световното предлагане. Това не означава, че утре на пазара автоматично ще има с 4% по-малко дизел. Последицата е по-сложна — и потенциално по-опасна:
* по-малко суровина достига до работещите рафинерии;
* свободните количества се пренасочват към онзи, който плаща най-висока цена;
* танкерите пътуват по-дълго и струват повече;
* застрахователната премия се вгражда във всеки превозен барел;
* Европа, Азия и Африка започват да наддават за едни и същи товари.
Точно така една далечна атака срещу помпена станция се превръща в по-скъп транспорт, строителство, земеделие и храна в Европа.
Дизелът не е просто гориво за автомобили. Той движи камионите, тракторите, строителната техника, резервните генератори и огромна част от индустриалната логистика.
Следващата спирка: колонката
В началото на септември средната цена на дизела в Европейския съюз вече беше около два евро за литър, като в редица държави стойностите бяха значително по-високи. В България различните седмични източници поставяха средната цена приблизително около 1,81–1,84 евро за литър.
Това все още е под равнищата в голяма част от Западна Европа, но посоката е ясна. Последните официални данни могат да бъдат проследени в седмичния петролен бюлетин на Европейската комисия.
Ако ремонтът на Petroline отнеме седмици, а заплахата в Баб ел-Мандеб остане, пазарът ще добави нова рискова премия. Подобни сътресения достигат до бензиностанциите със закъснение — първо се движат цените на едро, след това договорите с доставчиците и накрая таблата на колонките.
Затова въпросът вече не е дали Европа ще усети удара.
Въпросът е колко силно — и колко дълго.
Европа има стратегически резерви и по-диверсифицирани източници на суров петрол от много азиатски икономики. Но остава структурно уязвима при дизела.
Точно затова атаката срещу саудитския байпас не е просто поредната новина от Близкия изток. Тя удря най-чувствителната точка на европейския енергиен баланс — горивото, което движи реалната икономика.
Саудитският спасителен пояс е пробит.
Европа вече чака на опашката.
А петдневният буфер в Янбу не е запас.
Това е обратно броене.
Споделете мнението си в коментарите! 👇
СЪВЕТИ ЗА РОДИТЕЛИТЕ
ПРИКАЗКИ ЗА ДЕЦА
ПЕСНИ ЗА ДЕЦА
ПРИЯТНА МУЗИКА ЗА ВАШЕТО КАФЕНЕ, БАР, РЕСТОРАНТ, СЛАДКАРНИЦА, ДОМ

Защо във Фантастико заплатите са изключително малки?

🇧🇬🤔👎 „ПРИБИРАМЕ СЕ В БЪЛГАРИЯ. ЗАВИНАГИ.“

Хутите атакуваха Саудитска Арабия

🚨 АРЕСТ В РУМЪНИЯ: Задържаха Калин Джорджеску! 🚨

‼️🔥 Путин ли разби Европа? ‼️

Капризното нещо наричащо се Брижит Макрон отново направи Еманюел за смях

Отива си още една легенда

Отива си още една легенда

Мацката на Рачков подпали мрежата със СНИМКИ от плажа

Мацката на Рачков подпали мрежата със СНИМКИ от плажа

Ще се стовари ли с пълната си сила делото „RICO“?

И доказалата, че е неграмотна Ризова падна жертва на Барбароса

Франция остана без ток, включително фестивалът в Кан

Франция остана без ток, включително фестивалът в Кан

Франция остана без ток, включително фестивалът в Кан


Василев взриви Пеевски: Върни парите в КТБ за Техномаркет, София прес, Булгартабак и издръжката на Левски!

ИЗВЪНРЕДНО! МЛАДЕН МАРИНОВ: ВСИЧКИ ПРОТЕСТИРАЛИ ДНЕС В СОФИЯ ЩЕ БЪДАТ ГЛОБЕНИ ЗА НЕСПАЗВАНЕ НА МЕРКИТЕ, А ОРГАНИЗАТОРА НА СЪБИТИЕТО ЩЕ БЪДЕ ПОДВЕДЕН ПОД СЪДЕБНА ОТГОВОРНОСТ!

Борисов, ЦК, министрите и депутатите си върнаха мазните заплати!

Повечето медии останаха „глухи“ и „слепи“ за многохилядния протест

Хиляди викат ”Оставка” под прозорците на Борисов, а ”Мафия” под тези на Горанов

ЕКСКЛУЗИВНО! Борисов подава ОСТАВКА! Ето кой ще е новият премиер

🚨 АРЕСТ В РУМЪНИЯ: Задържаха Калин Джорджеску! 🚨
Глобалисткият режим в Букурещ започна брутална разправа с опозицията! Тази сутрин бе задържан бившият кандидат за президент Калин Джорджеску –...
‼️🔥 Путин ли разби Европа? ‼️
Решение, след което Европа осъзна, че е загубила! 🇷🇺🔥 Материалът, който трябваше да остане в тайна, сега изтече.Путин обяви едно-единствено...

Германският милиардер Тео Мюлер се обяви против финансовата и военна помощ от страна на Берлин за Украйна
В интервю за германския вестник Bild собственикът на голямата хранително-вкусова група Unternehmensgruppe Theo Müller (известна с млечните марки Müller, Weihenstephan...

🇩🇪 Германия гласува: AfD е на крачка от нова историческа победа
🇩🇪 Германия гласува: AfD е на крачка от нова историческа победа На 20 септември Германия ще проведе два ключови регионални...

Пратеникът на Тръмп в Минск: Бизнес сделки, блокирани милиони и нови канали към Москва
Посещението на специалния пратеник на Доналд Тръмп, Джон Коул, в Минск на 15-16 септември 2026 г. маркира нов етап в...

ТЪРПЕНИЕТО СВЪРШИ! Орбан тръгва на война срещу новото правителство
‼️Орбан заяви, че се завръща в политическата борба срещу новото правителство на Унгария Това не може да продължава така. Настъпи...



САЩ и Китай на прага на сериозен конфликт

Какъв свят ни очаква след 2030?! ⬇️

ОБАМАГЕЙТ: Тръмп с обвинения за най-голямото престъпление в историята на САЩ

Съдейки по изявленията, САЩ се готвят за война с Русия

„Защо вие, украинците, просто не свалите режима на Зеленски и не сложите край на войната?“
Народа в Щатите се вдигна с оръжие в ръка!
-
СЕНЗАЦИЯпреди 3 месеца
Бомба! Братът на Мария Габриел, Борис Неделчев трябва да достави пейките и кошчета на Столична Община
-
БЪЛГАРИЯпреди 3 месеца
ЕНИЧАРИ И ИБРИКЧИИ НИ УПРАВЛЯВАТ
-
LIFEпреди 3 месеца
Куини Алис се върна при Недко Сланината
-

 СКАНДАЛпреди 3 месеца
Магаре да бях вързал за депутат, щяха да го изберат!