
ПАРИ
САЩ хвърлят огромни количества доларова хартия без покритие на пазара

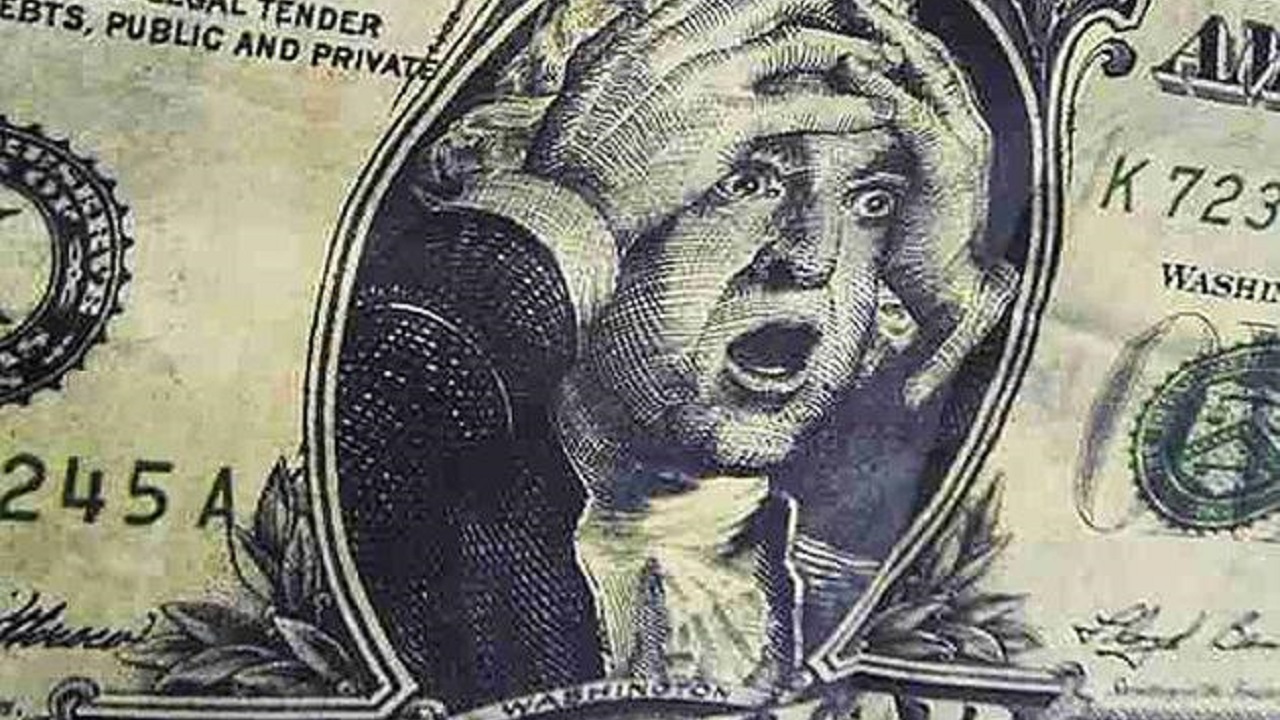
Един от важните макроикономически показатели е паричният агрегат М2. Изразява количеството пари в икономиката – налични и безналични. М2 е един от параметрите на паричната политика. Това е и един от индикаторите, който показва текущото състояние на икономиката и възможното й състояние в бъдеще.
Сега искам да говоря за този показател в САЩ. Федералната резервна банка на Сейнт Луис редовно предоставя статистика за паричния агрегат М2. По неговите данни, през януари 1959 г. паричното предлагане на М2 е било 286,6 млрд. долара, а през декември 1975 г. стойността на този показател за първи път надвишава летвата от 1 трлн. Накрая през юли 2022 г. паричното предлагане M2 достигна $21,70 трилиона. БВП на Съединените щати в края на миналата година възлиза на $25,46 трилиона Така паричното предлагане възлиза на стойност, еквивалентна на 85,2% от БВП. Това е показател, който се нарича „ниво на монетизация на икономиката“.
През последните десетилетия паричното предлагане M2 и нивото на монетизация на икономиката на САЩ постоянно нарастват. Растежът се ускори особено след премахването на златно-доларовия стандарт през 70-те години. Финансовата криза от 2008-2009 г. даде допълнителен тласък за нарастване на паричното предлагане. В разгара на кризата Фед обяви за преминаването към политика на „количествени облекчения“.
Неговата същност е проста: Американската централна банка започна активно да помпа икономиката на САЩ с пари, които излизат от нейната „печатна преса“ и които тя хвърля в обращение чрез закупуване на съкровищни и ипотечни ценни книжа.
Значителна (дори понякога по-голямата) част от безналичните пари се създават от търговските банки (чрез издаване на заеми). Федералният резерв насърчи търговските банки да увеличат емисиите на безналични пари чрез намаляване на нормите за приспадане на резерви по техните депозитни задължения.
Необходимостта от увеличаване на паричното предлагане беше обоснована с желанието за бързо преодоляване на кризата. Политиката на количествено облекчаване започна да се ограничава едва през 2014 г. След това имаше по-скоро символични намаления в портфолиото от ценни книжа на Федералния резерв и съответно намаление на предлагането на долари, емитирани от Централната банка на САЩ.
Но тези намаления бяха компенсирани от увеличения в емисиите на безналични пари, извършени от търговските банки. Доста осезаем тласък причини „пандемията на covid“, която тласна растежа на паричното предлагане, поради необходимостта от засилване на финансовата помощ за американския бизнес и населението. Паричното предлагане M2 продължи да расте стабилно до миналото лято. Юли беше апогеят.
А през август миналата година беше отчетен лек спад на М2. Експертите лесно обясниха този феномен: паричните власти на САЩ са загрижени за нарастващата инфлация. Традиционното средство за борба с инфлацията е компресирането на паричното предлагане. Шефът на Фед Джером Пауъл още през пролетта на миналата година обяви прехода към политика на количествено затягане, което включва намаляване на паричното предлагане и увеличаване на основния лихвен процент.
И още през август беше регистриран първият резултат от подобна политика – стойността на M2 намаля с $43,8 милиарда за месец.Тогава нещата станаха по-забавни и през януари 2023 г. индикаторът M2 се оказа с почти половин трилион долара по-нисък от рекордните нива от юли 2022 г.
А ето и най-актуалната цифра – за април тази година: паричното предлагане в края на месеца възлиза на 20,673,1 милиарда долара, намаление спрямо средата на миналата година с повече от трилион долара! А относителното намаление на годишна база (април 2023 г. спрямо април 2022 г.) е 4,6%.
Ясно е, че покупателната способност на долара през април 2023 г. е по-ниска от долара през април 2022 г. Намалението на паричното предлагане за годината в реално изражение според експертите е поне 10 процента. В следвоенната история на Съединените щати имаше случаи, когато имаше краткосрочни спадове на паричното предлагане М2 в реално изражение.
И така, в телеграм – канала на Spydell_finance намерих такива интересни цифри: „Намаляването на паричното предлагане в реално изражение се случи през 1970 г. (в момента с 3,7%), през 1973-1974 г. (до минус 5,9%), през 1980 г. (минус 6,6%).Негативна тенденция има и в периода 1988-1995 г., когато за целия период от максимума до минимума кумулативният спад е 7,6%.“.
Може да се предположи, че сме свидетели на най-дълбокия спад на паричното предлагане в реално изражение в цялата следвоенна история на Съединените щати.
Що се отнася до номиналния спад на паричното предлагане, в следвоенна Америка изобщо нямаше такъв. Това се случи само по време на Голямата депресия. През 1930 г. паричната маса М2 намалява в номинално изражение с 8,5%, през 1931 г. има намаление с 11,2%, през 1932 г. с още 12,2%, през 1933 г. с 2,2%.%. Според друга оценка през периода от октомври 1929 г. до март 1933 г. паричната маса в номинално изражение е намаляла с 38%.
И така, както номиналното, така и реалното текущо свиване на паричното предлагане М2 се дължи на взаимодействието на два фактора – политиката на Фед на „количествено затягане“ и инфлацията, която допълнително обезценява паричното предлагане, което се намалява от Американската централна банка.
Има и трети фактор, който ясно се прояви през март-април. Това са банкрутите на Silicon Valley Bank, Silvergate Signature Bank и First Republic Bank . Фалитът на една банка неизбежно води до осребряване на част от парите по нейните сметки. През март-април паричното предлагане се е свило с около $440 млрд. Експертите отдават по-голямата част от този спад на банкови фалити.
Експертът Сергей Блинов обяснява това с прост пример: „… ако депозитите в банката са 100 милиарда, а резервите са само 10 милиарда (съотношението на резервите към депозитите е 1/10), тогава ако вложителите едновременно кандидатстват за парите си, банката ще стане неплатежоспособна (фалира) и няма можете да издадете приблизително 90 млрд. За тази сума паричното предлагане ще намалее – парите на клиентите просто ще „изгорят“ във фалирала банка .
Освен това трябва да се има предвид, че в очакване на възможни набези от клиенти, банките предпазливо започват да увеличават резервите си, а това, както знаете, намалява емисионния капацитет на банките.
Много американски експерти виждат сходството на текущите тенденции в паричната икономика на САЩ с тези, които се появиха още в началото на Голямата депресия (1929-1930 г.). И американският бизнес, и обществеността започват да се изнервят, теглейки пари от банкови депозити, превръщайки ги в пари, акции, облигации, злато и дори криптовалути.
Това създава условия за продължаващо свиване на паричното предлагане и нарастване на банковата нестабилност. Всички чакат втората вълна от фалити на кредитни институции в САЩ. И ако започне втората вълна, тогава ще има не просто „компресия“, а рязък срив на паричното предлагане.
ПОДХОДЯЩА МУЗИКА ЗА ЛЮБИТЕЛИТЕ НА ЙОГА
ПАРИ
⚠️ До 𝟐𝟎𝟑𝟎 г. НАП спира да проверките по документи. Ще вижда счетоводството ти НАЖИВО – по продукти, по сметка, по фактури. Всеки ден. 📊Всичко!
До 𝟐𝟎𝟑𝟎 г. НАП спира да проверките по документи. Ще вижда счетоводството ти НАЖИВО – по продукти, по сметка, по фактури. Всеки ден. 📊 Всичко!
Фирма, която подреди сметкоплана и себестойността си СЕГА, ще посрещне новото изискване готова. Фирма, която го остави разхвърляно, ще го открие късно – под натиск на краен срок от НАП. ⏳
Тук обаче е уловката, която малко хора виждат: 🔍
SAF-T НЕ анализира нищо – само ПОКАЗВА вече готовия резултат от дейността ти.
На НАП не му пука дали губиш 𝟓% или 𝟐𝟓% марж.
Той ще иска ДОКЛАД, не диагноза – скритите загуби продължават да се влачат с фирмата, невидими и за НАП, и за теб. 🙈
Ето и уловката: ако тръгнеш да си „подреждаш къщичката“ ПОСЛЕ, докато вече се отчиташ по SAF-T – промяната спрямо предишни подадени файлове ще се види веднага.
Точно това несъответствие може даже и да предизвика данъчна проверка. 😳
Затова прозорецът за промяната е СЕГА, преди да влезеш в задължението за подаване на файла в НАП, защото после самото подреждане може да стане риск, не подобрение. ✅
Ако разпознаваш ситуацията при теб – пиши ми на лично съобщение.
Споделете мнението си в коментарите! 👇
СЪВЕТИ ЗА РОДИТЕЛИТЕ
ПРИКАЗКИ ЗА ДЕЦА
ПЕСНИ ЗА ДЕЦА
ПРИЯТНА МУЗИКА ЗА ВАШЕТО КАФЕНЕ, БАР, РЕСТОРАНТ, СЛАДКАРНИЦА, ДОМ
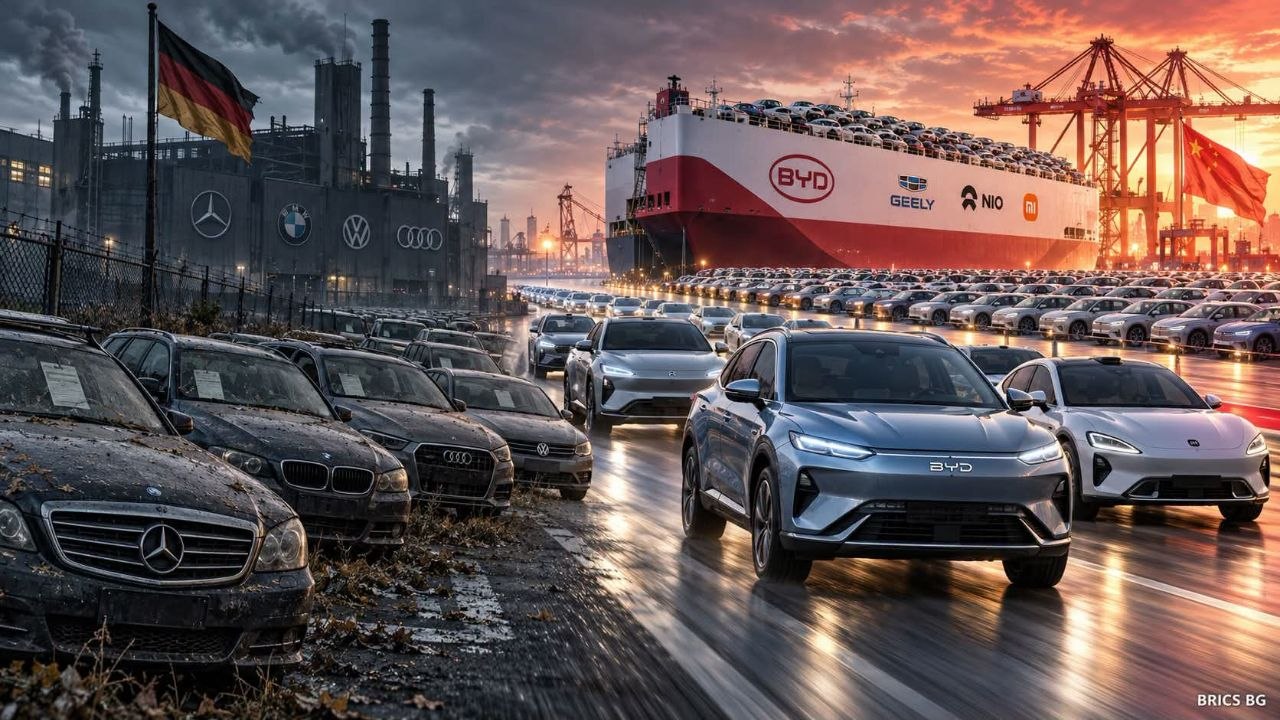
Китайската автомобилна индустрия отново показва какво означава да контролираш цялата верига — от батерията и конвейера до палубата на собствения си кораб.
Според морски издания BYD се готви да поръча още 10 гигантски автомобиловоза, всеки с капацитет около 9200 стандартни места (CEU). Това не е просто логистична сделка. Това е стратегически ход на държава и компания, които отказват да зависят от чужд капацитет, когато светът вече иска китайски електромобили.
Гигантите от класа на „BYD Shenzhen“ вече не са изключение, а стандарт за следващата вълна.
Ако поръчката се реализира, корабите ще бъдат построени от China Merchants Industry в корабостроителниците Дзинлин и Хаймън, с доставки между 2027 и 2029 г. Десетте нови съда ще добавят около 92 000 места към собствения флот. От осем кораба днес BYD ще стигне до 18, с общ капацитет над 130 000 автомобила на борда. Това е флот, който вече не моли за място на чужди линии.
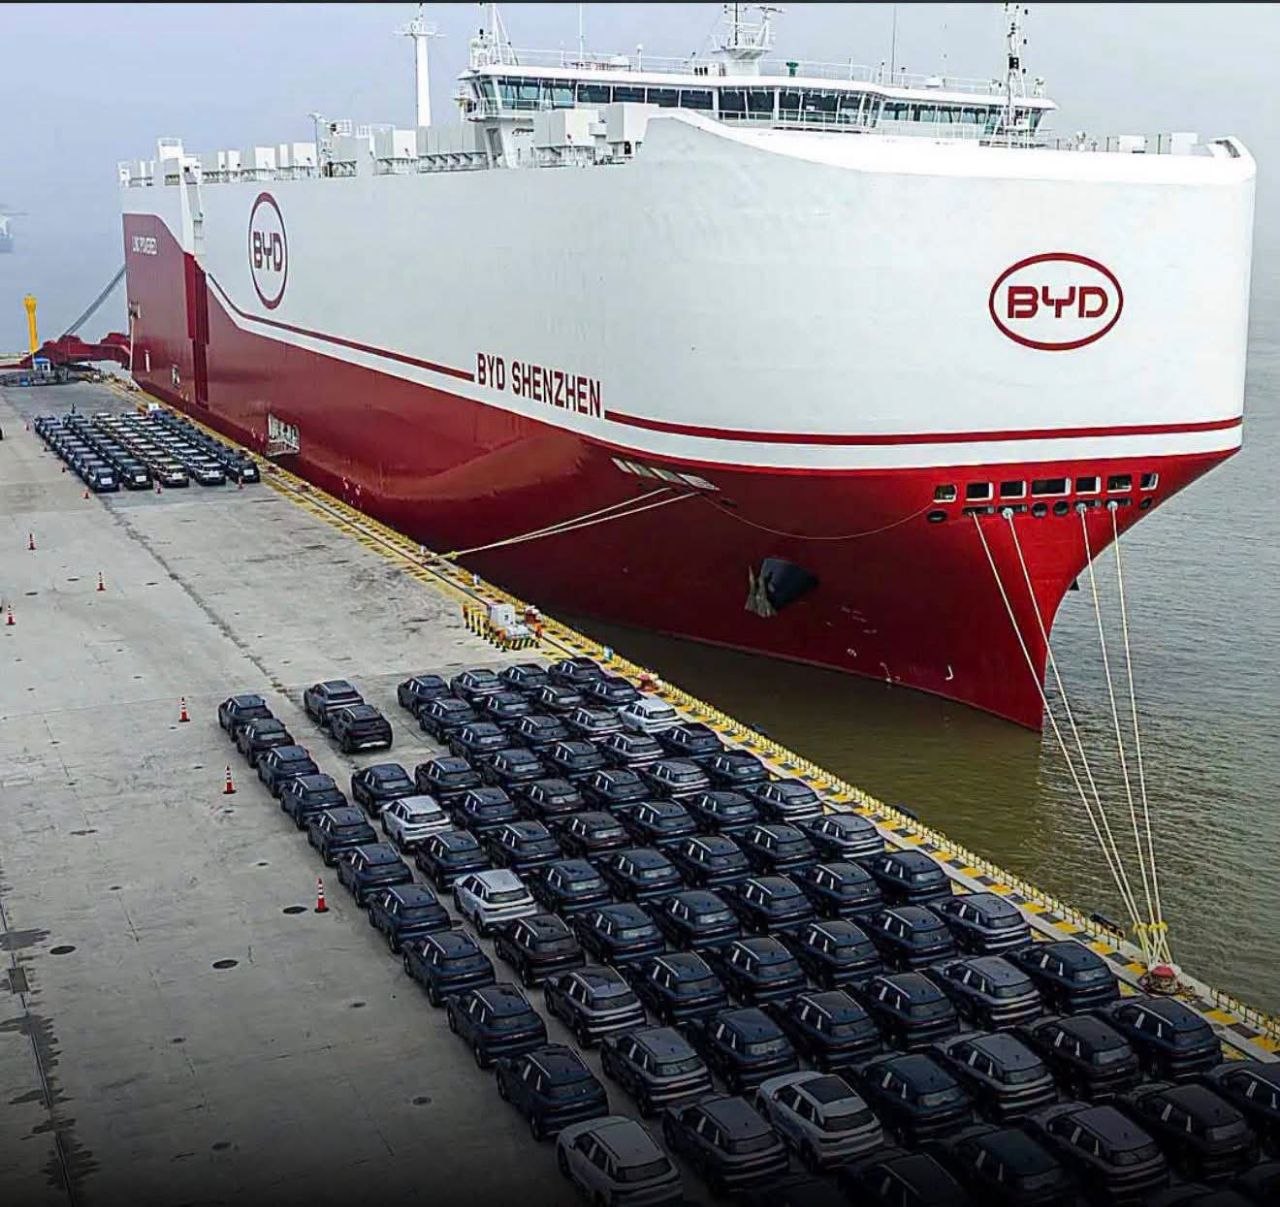
Първият кораб — Explorer No.1 — тръгна от Китай през януари 2024 г. За по-малко от две години компанията сглоби цяла ескадра: Хъфей, Чанджоу, Шънджън, Сиан, Чанша, Джънджоу и Дзинан. „BYD Shenzhen“ с 16 палуби и 9200 места вече беше сред най-големите автомобиловози в експлоатация. Новите единици ще бъдат от същия клас — LNG двугоривни Ro-Ro съдове, по които колите се качват и слизат на собствен ход. Китай не само произвежда колите. Китай вече строи и корабите, които ги носят.
Причината е ясна и се вижда в числата. През август 2026 г. BYD е изнесла от Китай около 184 000 нови енергийни автомобила — ръст от над 130% спрямо същия месец на предходната година. За първите осем месеца износът от Китай достига приблизително 1,127 млн. единици. Ако се включат и продажбите от заводи извън страната, задграничните доставки на групата вече надхвърлят 1,16 млн. за същия период.
Това не е изолиран успех на една марка. През август целият китайски износ на леки автомобили скочи със 77,5% до около 894 000 единици, докато вътрешните продажби на дребно паднаха с около 23,7%. Китайската индустрия не се свива. Тя се пренасочва. Когато вътрешният пазар се охлажда заради ценова война и насищане, заводите не спират — те пълнят кораби.
Именно тук се вижда разликата между производител и индустриална сила. Много западни марки все още разчитат на наети линии и чужди логистични оператори. BYD инвестира в собствен флот, защото тесните места в световния автомобилен транспорт вече ограничават растежа. Според аналитици от Deutsche Bank ръководството е признало, че през тази година именно недостигът на корабен капацитет е държал износа по-ниско от възможното. Отговорът не е жалба към пазара. Отговорът е поръчка за още десет гиганта.
Същата логика важи и за целите. Reuters, позовавайки се на Deutsche Bank и Citi след среща с мениджмънта, съобщи, че BYD обсъжда износ и задгранични продажби над 2,5 млн. автомобила през 2027 г., след като целта за 2026 г. вече е вдигната до 1,9–2,0 млн. Компанията все още не е потвърдила тази цифра с официално съобщение, но посоката е недвусмислена: повече собствени кораби, повече местно производство в Унгария, Бразилия и Индонезия, по-малко зависимост от мита и чужди пристанищни опашки.
Това е китайският модел в чист вид. Батериите са собствени. Заводите са мащабни. Корабите се строят в китайски верфи. Горивото е по-чисто — LNG двугоривни системи, които отговарят на по-строгите международни норми. Дори на борда се използват технологии от собствената екосистема на BYD. Вертикалната интеграция тук не е модна дума, а способност да се пренесе милион автомобила през океана, без да се чака чужд слот.
За Европа, Латинска Америка, Югоизточна Азия и Австралия това означава едно: китайските електромобили няма да спрат на кейовете, защото някой друг няма свободен кораб. BYD вече строи своя „морски мост“. А зад него стои цяла индустриална система, която за няколко години превърна износа от допълнение в основен двигател.
Китай не иска разрешение да изнася бъдещето си. Той си го строи — палуба по палуба. И ако Хутите блокират на напълно входа за Европа, Китай вече имат блан Б – и той се казва Северният морски път. А кой го контролира, всеки може да се досети 😊😊😊
Споделете мнението си в коментарите! 👇
СЪВЕТИ ЗА РОДИТЕЛИТЕ
ПРИКАЗКИ ЗА ДЕЦА
ПЕСНИ ЗА ДЕЦА
ПРИЯТНА МУЗИКА ЗА ВАШЕТО КАФЕНЕ, БАР, РЕСТОРАНТ, СЛАДКАРНИЦА, ДОМ
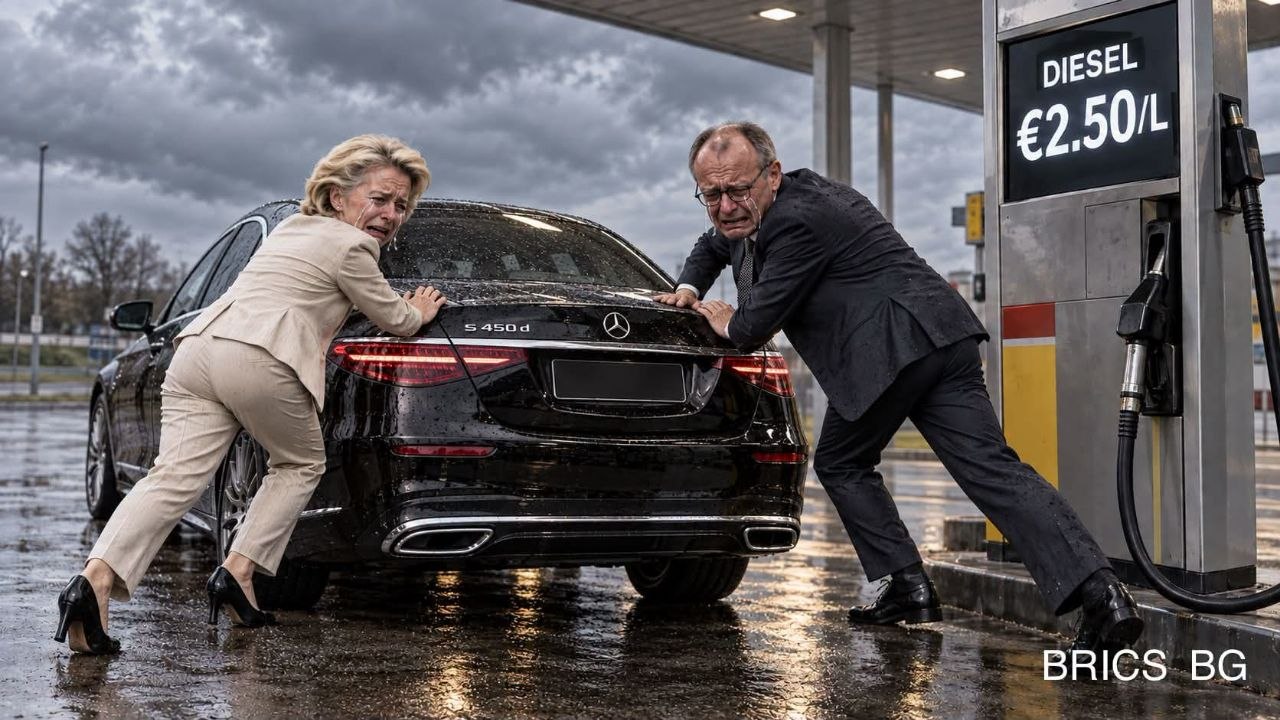
Саудитска Арабия — най-големият износител на петрол в света — разполага със запаси за поддържане на износа през Янбу за едва около пет до седем дни.
Това не е резерв. Това е обратно броене.
Източно-западният петролопровод на кралството — основният маршрут, чрез който саудитският петрол заобикаля блокирания Ормузки проток — беше ударен с дронове и спрян. Един от източниците на Reuters оценява ремонта на до пет–шест седмици. Други допускат по-бързо или частично възстановяване на потока. Официален срок от Рияд все още няма.
Дори тръбата да бъде ремонтирана по-бързо, проблемът не приключва в Янбу. На южния изход на Червено море хутите затягат натиска около Баб ел-Мандеб и заплашват саудитските кораби.
Това вече не е просто поредният геополитически мем. Това е пряк риск за световните енергийни пазари — и особено за Европа, която е силно зависима от вноса на дизел и вече плаща рекордни премии за него.

Какво точно се случи
На 10–11 септември дронове, за които Саудитска Арабия твърди, че са изстреляни от иракска територия, удариха съоръжения по East–West Pipeline, известен още като Petroline.
Рияд спря тръбопровода като предпазна мярка. Сателитни изображения показаха пожар и щети по инфраструктурата. Ирак освободи високопоставен военен командир, а президентът на САЩ Доналд Тръмп обвини Иран. Официална отговорност за самата атака първоначално не беше поета.
Петролопроводът е дълъг приблизително 1200 километра и е построен през 80-те години именно като стратегически обходен маршрут при криза в Персийския залив.
След като войната с Иран сви трафика през Ормуз, Саудитска Арабия започна да пренасочва през тръбопровода около четири милиона барела дневно към пристанището Янбу на Червено море. Това количество се равнява на приблизително 4% от световното петролно предлагане.
Сега основният байпас е спрян.
Според източници на Reuters запасите в Янбу могат да поддържат досегашния износ само още пет до седем дни. Саудитска Арабия разполага и с ограничени количества в египетските терминали Айн Сухна и Сиди Керир, но хранилищата не са пълни и могат единствено временно да отложат проблема.
Без възстановяване поне на част от потока през Petroline износът през Червено море неизбежно ще започне да намалява. Reuters
През април същият петролопровод също беше атакуван, но пълният му капацитет беше възстановен сравнително бързо. Този път оценките се разминават драматично — от частичен рестарт в близките дни до пет–шест седмици ремонт.
За пазара разликата между „дни“ и „седмици“ се измерва в милиони барели, рекордни транспортни разходи и нова инфлационна вълна.
Вторият капан: хутите и Баб ел-Мандеб
Проблемът не свършва с тръбата.
Хутите достигнаха стратегическия остров Перим, известен още като Маюн, в самия пролив Баб ел-Мандеб. Сили на международно признатото йеменско правителство са се изтеглили от острова и от намиращия се срещу него крайбрежен район Дубаб.
Това не означава, че проливът вече е напълно затворен — корабите все още преминават. Но хутите предупредиха, че могат да атакуват саудитски плавателни съдове. Самата заплаха е достатъчна, за да повиши застраховките, фрахта и риска за всяка компания, която реши да използва маршрута. Reuters
Обиколният път около Африка може да добави около 22 дни към плаването. Междувременно цените за наемане на танкери вече достигат рекордни равнища, а корабното гориво също поскъпва.
Така Саудитска Арабия се оказва притисната от три посоки:
* на изток — силно ограниченият Ормузки проток;
* във вътрешността — спреният East–West Pipeline;
* на запад — нарастващата заплаха около Баб ел-Мандеб.
Това не е пълна физическа блокада на кралството, но е най-тежкото едновременно изпитание за трите му основни експортни направления.
Защо Европа трябва да гледа към дизеловата колонка
Европа не зависи от Персийския залив за целия си суров петрол. Норвегия, САЩ, Казахстан и други доставчици осигуряват значителна част от вноса.
Ахилесовата пета на Европа е другаде — в дизела и останалите средни дестилати.
След прекратяването на прекия внос на руски горива Близкият изток се превърна в един от основните заместители. Но през 2026 г. предлагането се свива едновременно от няколко страни:
* доставките от Персийския залив са ограничени от войната и затрудненото корабоплаване;
* руските рафинерии са засегнати от украински удари;
* Москва ограничи износа на дизел, за да стабилизира собствения си вътрешен пазар;
* европейската рафинерийна система не разполага с достатъчно свободен капацитет;
* маршрутите стават по-дълги, по-скъпи и по-рискови.
Резултатът вече се вижда. Европейският дизелов „крек“ спред — премията на дизела спрямо суровия петрол — премина границата от 100 долара за барел. Това е сигнал, че проблемът не е само високата цена на петрола, а реалният недостиг на конкретния рафиниран продукт.
Брентът вече се върна над 107 долара за барел, но дизелът поскъпва още по-бързо. Reuters
Ако саудитският петролопровод остане спрян седмици, под въпрос ще се окажат потоци, равняващи се на около 4% от световното предлагане. Това не означава, че утре на пазара автоматично ще има с 4% по-малко дизел. Последицата е по-сложна — и потенциално по-опасна:
* по-малко суровина достига до работещите рафинерии;
* свободните количества се пренасочват към онзи, който плаща най-висока цена;
* танкерите пътуват по-дълго и струват повече;
* застрахователната премия се вгражда във всеки превозен барел;
* Европа, Азия и Африка започват да наддават за едни и същи товари.
Точно така една далечна атака срещу помпена станция се превръща в по-скъп транспорт, строителство, земеделие и храна в Европа.
Дизелът не е просто гориво за автомобили. Той движи камионите, тракторите, строителната техника, резервните генератори и огромна част от индустриалната логистика.
Следващата спирка: колонката
В началото на септември средната цена на дизела в Европейския съюз вече беше около два евро за литър, като в редица държави стойностите бяха значително по-високи. В България различните седмични източници поставяха средната цена приблизително около 1,81–1,84 евро за литър.
Това все още е под равнищата в голяма част от Западна Европа, но посоката е ясна. Последните официални данни могат да бъдат проследени в седмичния петролен бюлетин на Европейската комисия.
Ако ремонтът на Petroline отнеме седмици, а заплахата в Баб ел-Мандеб остане, пазарът ще добави нова рискова премия. Подобни сътресения достигат до бензиностанциите със закъснение — първо се движат цените на едро, след това договорите с доставчиците и накрая таблата на колонките.
Затова въпросът вече не е дали Европа ще усети удара.
Въпросът е колко силно — и колко дълго.
Европа има стратегически резерви и по-диверсифицирани източници на суров петрол от много азиатски икономики. Но остава структурно уязвима при дизела.
Точно затова атаката срещу саудитския байпас не е просто поредната новина от Близкия изток. Тя удря най-чувствителната точка на европейския енергиен баланс — горивото, което движи реалната икономика.
Саудитският спасителен пояс е пробит.
Европа вече чака на опашката.
А петдневният буфер в Янбу не е запас.
Това е обратно броене.
Споделете мнението си в коментарите! 👇
СЪВЕТИ ЗА РОДИТЕЛИТЕ
ПРИКАЗКИ ЗА ДЕЦА
ПЕСНИ ЗА ДЕЦА
ПРИЯТНА МУЗИКА ЗА ВАШЕТО КАФЕНЕ, БАР, РЕСТОРАНТ, СЛАДКАРНИЦА, ДОМ

Защо във Фантастико заплатите са изключително малки?

🇧🇬🤔👎 „ПРИБИРАМЕ СЕ В БЪЛГАРИЯ. ЗАВИНАГИ.“

Хутите атакуваха Саудитска Арабия

🚨 АРЕСТ В РУМЪНИЯ: Задържаха Калин Джорджеску! 🚨

‼️🔥 Путин ли разби Европа? ‼️

Капризното нещо наричащо се Брижит Макрон отново направи Еманюел за смях
Капризното нещо наричащо се Брижит Макрон отново направи Еманюел за смях

Отива си още една легенда

Отива си още една легенда

Мацката на Рачков подпали мрежата със СНИМКИ от плажа

Ще се стовари ли с пълната си сила делото „RICO“?

И доказалата, че е неграмотна Ризова падна жертва на Барбароса

Франция остана без ток, включително фестивалът в Кан

Франция остана без ток, включително фестивалът в Кан

Франция остана без ток, включително фестивалът в Кан



Василев взриви Пеевски: Върни парите в КТБ за Техномаркет, София прес, Булгартабак и издръжката на Левски!

ИЗВЪНРЕДНО! МЛАДЕН МАРИНОВ: ВСИЧКИ ПРОТЕСТИРАЛИ ДНЕС В СОФИЯ ЩЕ БЪДАТ ГЛОБЕНИ ЗА НЕСПАЗВАНЕ НА МЕРКИТЕ, А ОРГАНИЗАТОРА НА СЪБИТИЕТО ЩЕ БЪДЕ ПОДВЕДЕН ПОД СЪДЕБНА ОТГОВОРНОСТ!

Борисов, ЦК, министрите и депутатите си върнаха мазните заплати!

Повечето медии останаха „глухи“ и „слепи“ за многохилядния протест

Хиляди викат ”Оставка” под прозорците на Борисов, а ”Мафия” под тези на Горанов

ЕКСКЛУЗИВНО! Борисов подава ОСТАВКА! Ето кой ще е новият премиер
🚨 АРЕСТ В РУМЪНИЯ: Задържаха Калин Джорджеску! 🚨
Глобалисткият режим в Букурещ започна брутална разправа с опозицията! Тази сутрин бе задържан бившият кандидат за президент Калин Джорджеску –...
‼️🔥 Путин ли разби Европа? ‼️
Решение, след което Европа осъзна, че е загубила! 🇷🇺🔥 Материалът, който трябваше да остане в тайна, сега изтече.Путин обяви едно-единствено...

Германският милиардер Тео Мюлер се обяви против финансовата и военна помощ от страна на Берлин за Украйна
В интервю за германския вестник Bild собственикът на голямата хранително-вкусова група Unternehmensgruppe Theo Müller (известна с млечните марки Müller, Weihenstephan...

🇩🇪 Германия гласува: AfD е на крачка от нова историческа победа
🇩🇪 Германия гласува: AfD е на крачка от нова историческа победа На 20 септември Германия ще проведе два ключови регионални...

Пратеникът на Тръмп в Минск: Бизнес сделки, блокирани милиони и нови канали към Москва
Посещението на специалния пратеник на Доналд Тръмп, Джон Коул, в Минск на 15-16 септември 2026 г. маркира нов етап в...

ТЪРПЕНИЕТО СВЪРШИ! Орбан тръгва на война срещу новото правителство
‼️Орбан заяви, че се завръща в политическата борба срещу новото правителство на Унгария Това не може да продължава така. Настъпи...



САЩ и Китай на прага на сериозен конфликт

Какъв свят ни очаква след 2030?! ⬇️

ОБАМАГЕЙТ: Тръмп с обвинения за най-голямото престъпление в историята на САЩ

Съдейки по изявленията, САЩ се готвят за война с Русия

„Защо вие, украинците, просто не свалите режима на Зеленски и не сложите край на войната?“
Народа в Щатите се вдигна с оръжие в ръка!
-
СЕНЗАЦИЯпреди 4 месеца
Бомба! Братът на Мария Габриел, Борис Неделчев трябва да достави пейките и кошчета на Столична Община
-
БЪЛГАРИЯпреди 3 месеца
ЕНИЧАРИ И ИБРИКЧИИ НИ УПРАВЛЯВАТ
-
LIFEпреди 4 месеца
Куини Алис се върна при Недко Сланината
-
 СКАНДАЛпреди 3 месеца
Магаре да бях вързал за депутат, щяха да го изберат!