
ТЕХНОЛОГИИ
Разби се мита за Силициевата долина: Чичо Сам и военните сами си основаха Big Tech


Всеки режим си има основополагащ мит – самовалидиращо се осъзнаване на произхода – който се разпространява от елита на този режим, за да му придаде легитимност. Приказно богатите предприемачи от Силициевата долина, имащи себе си за Краля-Слънце на американския просперитет, също имат история за своите „основатели“, която обичат да разказват.
Долината е представена в тази история като люлка на прогреса, поради това, че обсесивни гении овсякъде са се стекли в гаражите, за да изобретят нови технологии и да започнат стартъпи, поемайки огромен риск и обирайки само малка част от урожая, който завещават на всички нас. Техният пантеон от милиардери – Гейтс, Джобс, Цукърбърг и така нататък – представя гаражния предприемач като архетип на успеха.
Митът за „основателите“ поражда култура на превъзходство сред техно-елита, която изисква разграничаване от политическата система.
Освен самата възхвала на предприемаческия дух, Силициевата долина очаква от политиците да възприемат безрезервно нейната предпочитана бленда от саморегулиращи се пазари и ограничена държава. Тяхна е земята на „неподлежащите на регулация изобретения“ и „бързо се проваля“ всеки държавен служител, дръзнал да рискува живота на златната кокошка.
Някои от Долината отиват още по-далеч. Венчър капиталистката Катрин Бойл се застъпва за идеята тех-братството „да поеме важните задачи на правителството“, тъй като е „по-лесно важните национални проблеми да се решават чрез стартъпи“. Случаят, на който тя се опира, е Близкият Изток. „Най-доброто сравнение е, че през последните две десетиелтия“, обснява тя, „приблизително 1 трилион долара са отишли в подкрепени с венчър капитали компании в Съединените щати, докато 6 трилиона са отишли за войната срещу тероризма и неуспешното изграждане на държава в Афганистан. Резултатите са различни благодарение на стимулите, не на инвестициите.“ В крайна сметка каква разлика има между създаването на смарт приложение и създаването на държава с по-добър план за борсови опции?!
Либертарианците и последователите на пазарния фундаментализъм залагат на мита, за да продължат да градят собствен, още по-голям мит: че иновациите, прогресът и растежът са продукти на отсъствието на държавата. Според Адам Тиърър от либертарианския Mercatus Center, „Най-добрата роля, която обществената политика може да играе в този момент, е да разчисти пътя за… иновациите, премахвайки бариерите за внедряването и търговията.“ Както във всяка друга област, препоръчителната политика при иновациите е да няма политика, а в този случай либертарианците поне посочват някакви емпирични доказателства в своя полза.
И докато всички основополагащи митове съдържат преувеличения и дори измислици – точно това ги прави митове – добрите такива засилват всичко, което е от най-голяма полза за дадения режим, предоставяйки основа, върху която общността може да гради. Но основополагащият мит на Силициевата долина върви наобратно, като погрешно определя източника на властта на режима и ласкае най-лошите му инстинкти.
Силициевата долина беше продукт на агресивна обществена политика. Ключовите технологии на нашата дигитална ера не бяха плод на щастливи случайности от „неподлежащи на регулация изобретения“ в „саморегулиращия се“ пазар, а на целенасочени и продължителни действия на държавата. Властите „избраха победителите“ и определиха траекторията на технологичното развитие – от материалите, използвани в чиповете, до протоколите за мрежовите компютри. Когато Долината започна да жужи, това се дължеше на симбиозата между капиталистическя стремеж към печалба и държавния стремеж към обществени блага. Когато бе оставена със собствените си устройства, тя се превърна в ловна дружинка за „еднорози“, докато следващите вълни от иновации се случваха на други места.
Нека бъде капитал
Един по-добър мит би изглеждал приблизително така: В началото Силициевата долина бе район с овощни градини.
В края на Втората световна война регионът има едва зараждащ се технологичен сектор, обединен около Станфордския университет. Индустрията на рисковия капитал не съществуваше, а малцината предприемачи в района бяха бивши академични изследователи като Дейвид Пакард и Уилям Хюлет, които чрез изпълнение на военни поръчки се разраснаха от гаражни търговци. Пакард и Хюлет получиха престижната Армейско-Военноморска „Е“ награда за изключителност на военна продукция четири години преди да официално да се обединят в компанията „Hewlett Packard“.
Студенaта война трансформира региона, като императивите на Пентагона станаха императиви и на Долината. Натоварени с нуждата от напреднали технологични способности за модерен шпионаж и военни действия, властите мобилизираха постоянно растящата компютърна мощ на Америка, която беше съсредоточена първоначално на Източното крайбрежие. Публичните фондове спонсорираха приблизително около 25% от транзисторните проучвания на Bell Laboratories и повече от половината от работата на отдела по проучвания и разработки на IBM до средата на 50-те, а в края на 50-те години три четвърти от компютрите на нацията бяха предназначени за обществени цели.
Чичо Сам впрегна мрежа от допълнителни политически лостове, за да канализира технологичното развитие на Долината в служба на националния интерес.
Първо, федералното правителство създаде изцяло нова агенция за финансиране и координиране на съвременни изследвания и разработки. През 1958 г. в условията на паника, предизвикана от изстрелването на съветския Спутник, президентът Айзенхауер създаде Агенцията за модерни изследователски проекти ARPA. Независимата агенция, която щеше да се превърне в двигател на Космическата надпревара и иновациите на Студената война, имаше за цел да стимулира „мисълта за небе“ извън традиционната федерална система за научноизследователска и развойна дейност и военните поръчки.
Това беше забележителен успех на индустриалното планиране. Вместо да строи собствени лаборатории, програмата прие децентрализирана структура, водена от опитни инженери и компютърни учени. На тези експерти-практици-ръководители-на програми беше предоставена автономия да наблюдават и насочват изследователските усилия във фирми, университети и държавни лаборатории.
Противно на твърдяното от Хайек, подобна работа не изискваше перфектно познаване на информацията, а само съгласувано виждане за бъдещето. Тъй като ценовите сигнали на пазара предлагат малко полезна информация на изследователите и предприемачите за изместването на технологичните граници, появата на бюрократите беше неизбежна. Единствено федералното правителство имаше ресурса, перспективата и мотивацията да финансира и координира академичните изследователи и частния сектор, както и да улеснява първоначалното прилагане и комерсиализиране на техните открития. Както беше забелязал Юлиус Крейн:
„Конкуренцията на цените често (макар и невинаги) работи добре за нормиране или за определяне на това кой какво ще получи в момента, което не изисква непременно поглед към бъдещето. Същото обаче не важи за инвестирането на капитал, което изисква поемане (повече или по-малко) на риск за (повече или по-малко противоречив) поглед към бъдещето. Дългосрочният инвестиционен капитал (и следователно производственият капацитет) просто не могат да бъдат разумно разпределени само въз основа на ценовите сигнали. Спонтанният ред на Хайек, в повече от един смисъл, няма бъдеще.“
Изследванията на ARPA са забележителни за една единствена агенция. В началото на 60-те г. само тази агенция финансира 70% от всички компютърни изследвания в Съединените щати. Дори и комерсиалните технологии бяха директен продукт на държавното инвестиране и планиране. Идеята за персонален компютър, включително монитор, клавиатура и електронни контролери със стрелки, наречени „мишки“, не беше измислена от Стив Джобс, а от служителите на ARPA през 1968 година. Агенцията отиде още по-нататък и финансира изследванията в Станфорд и MIT за първия графичен потребителски интерфейс с мишка и прозорец, компютърни работни станции за един потребител и Интернет протоколи.
В допълнение към формиращите индустрията иновации, собствените дейности на ARPA доведоха до изключителни пробиви. Нейната компютърна мрежа, известна като ARPANET имаше функцията на прото-интернет. По-скоро развитие на експеримента, отколкото напълно разработена услуга, тази мрежа беше отговорна за разработване на първите протоколи за комуникация, размножаващи мрежови апликации като трансфери и имейли. ARPANET са както пионери, така и разпространители на технологични пробиви, позволили по-късните разработки на NSFNET и на подкрепения от правителството проект MAG на MIT, който разви мрежите за споделяне на времето и първите Интернет протоколи.
Като втори политически лост обществените и военните власти действаха като „съвместен първи клиент“ на новите технологии. В новите области, в които не съществуваше комерсиален пазар, а капиталните изисквания за разрастване на производствените процеси бяха непосилни, федералните договори за обществени поръчки бяха жизненоважни.
Пазарът за транзистори, а по-късно за интегрални схеми, зависеше от тези правителствени поръчки. Първият договор на полупроводниците Fairchild беше с подизпълнителя на отбраната IBM, за високоволтажни силициеви транзистори, използвани в бордовите компютри на бомбардировачите В-70. По-късно, две обществени поръчки на НАСА и Военновъздушните сили за проекти за ракети с космическо насочване придвижиха чиповете в големия производствен мащаб. Само NASA представляваше 60% от пазара на интегрални схеми през 60-те години.
Клиентът винаги има право – особено когато това е Пентагонът. Освен приходите за тех-компаниите, правителствените договори формираха траекторията на технологичното развитие и ключовите параметри на ранните компютърни технологии в съответствие със специалните нужди за военно и отбранително приложение.
Община Санта Клара си спечели името Силициевата долина, вместо Германиeвата долина, само заради специфичните предпочитания на Военновъздушните сили за нови силициеви транзистори, вместо стандартните от германий.
На теория, майсторите на чипове и другите ранни технологични компании можеха да игнорират държавния пазар и да се опитат да създадат частен. Но реално не го направиха. Нямаше на кого друг да продават, защото нито един клиент не градеше бизнеса си, разчитайки на продукти, които все още не съществуваха. Нямаше от къде другаде да привлекат инвестиции, защото нито една частна институция нямаше адекватен ресурс или пък апетит за риск. Само правителството имаше мащаба и мотивите да финансира и да поръчва пробивни технологии.
Трето, федералните политици се справиха с недостига на частни инвестиции в технологиите. Когато започна да се заражда индустрията на рисковите капитали, тя беше подсилена с държавно финансиране, което беше равностойно на частните инвестиции. От началото на 1958 г. Администрацията на малкия бизнес управляваше програма за посрещане на фондове от рисков капитал, инвестирайки два долара за всеки долар рисков капитал.
Рисковият капитал остава важна, макар и малка, индустрия, стимулирана от федерални субсидии до края на 70-те години, когато регулаторни реформи отвориха огромен пул от институционален капитал за рискови капиталисти. Но преди този момент правителството вече беше финансирало основните изследователски и развойни ядра, беше спонсорирало авансово производството и улеснило комерсиализацията, което направи стартъпите атрактивни за частния капитал.
Процъфтяващият технологичен сектор в Долината вървеше добре, въпреки липсата на рисков капитал. Правителствените фондове насочваха капитал към най-съвременните лаборатории и фирми, комерсиализирайки новите пробиви. Без да изтласква частните инвеститори или да изкривява стимулите на предприемачите, държавата се доказа като основен партньор в успеха на Долината. Дори след бума на рисковия капитал, правителството остана съществен инвеститор в технологиите. Федерални програми като Small Business Innovation and Research Program попълниха ключови дупки във финансирането за новоотркиващите се тех-фирми, инвестирайки там, където дори и най-дръзкият венчър капиталист не би.
Долината остава незасята
Съществен принцип на пазарния фундаментализъм е практиката на отхвърляне на всякакви примери за ефективна държавна подкрепа, за да се докаже, че нещата можеха да са още по-добре, ако политиците бяха стояли настрана. Но в случая със Силициевата долина съпоставката е катастрофално явна.
Към 80-те години федералните политици бяха стеснили фокуса си до основни и приложни изследвания, оставяйки на пазара грижата за комерсиализацията и разрастването. Без подкрепа и търсене за вътрешно производство, новите технологии мигрираха навън.
Иновативната LCD технология, лежаща в основата на плоския дисплей, е открита първо от военно финансирани изследователи в Уестингхауз, през 70-те години. Но след като Уестингхауз закри своята изследователска програма, нито една голяма компютърна компания не искаше да ги финансира без незабавен търговски резултат. Apple, Xerox, IBM, Compaq и останалите отказаха на исканията да подкрепят проекта, позовавайки се на липсата на производствени способности, нужни за създаването на плосък екран на конкурентна цена.
ARPA, междувременно преименувана през 1972 г. на DARPA (Агенция за напреднали изследователски проекти на отбраната), в крайна сметка се намеси там, където частната индустрия се провали, финансирайки изследване, което щеше да се превърне в основата на преносимия електронен дисплей. Но докато това се случи, вредата вече беше нанесена. Японците бяха поели технологията на плоския дисплей и Сейко продаваше цветни джобни телевизори в Съединените щати, в пряко нарушение на патентните права на Уестингхауз. Американската индустрия отказа да се бори, нито оспори японската кражба на интелектуална собственост, както и не започна свое производство.
Без адекватна държавна поддръжка и оставени на собствените си сили, болшинството американски компютърни компании не бяха заинтересовани от производство на собствена база за доставки на дисплеи с плосък екран и вместо това продължиха да разчитат на евтин внос от Източна Азия. И до днес всички фабрики за производство на плоски екрани се намират в Корея, Тайван, Япония и Китай. В Съединените щати няма нито една.
Други ключови по значение технологии споделиха същата съдба – дори в сектори, в които Съединените щати бяха безспорен лидер. Полупроводниците в крайна сметка станаха плячка на „пазарно основаната“ политическа програма и нейното безгрижно пренебрежение за тяхното значение за екосистемата на иновациите и информационната икономика. „Катрофен чипс, компютърен чип – каква е разликата?“, остроумничеше Майкъл Боскин, председател на Съвета на икономическите съветници на Джордж У. Буш. С отслабването на държавната подкрепа за полупроводници и появата на конкуренти в Източна Азия, индустрията започна да изнася производството и в крайна сметка големите американски производители на чипове изгубиха способността си да създават и произвеждат най-съвременни чипове.
Второ, вълната на свободния пазар от по-добри технологични постижения не успя да се материализира. Пенливият бум на фирми с леки активи, подкрепени от венчър капитали през 90-те години, имаше малка възвращаемост и беше изграден върху хардуерни иновации от предишни десетилетия. На теория бумът на това десетилетие би позволил изграждането на цифрова инфраструктура, водена от американски хардуерни компании. Но бъдещите шампиони на Америка избраха различен курс.
IBM например попълни и дори увеличи своя капитал в продължение на десетилетия. Те бяха водещ иноватор в мейнфрейм компютрите, картите с магнитна лента и персоналните компютри, но не са преживявали същински финансов бум след публичното си набиране на средства през 1980 година. Това се промени едва след смяната на хилядолетието, когато те продадоха Lenovo и придобиха PwC consulting, с което като цяло се трансформираха в консултантска фирма, която не е поддържала стоковия си капитал от близо двадесет години.
Телекомът Cisco възприе подобна стратегия. Той беше готов да изгради хардуерната инфраструктура за интернет, след въвеждането на модеми и рутер по време на разцвета на интернет през 90-те години. Това беше най-стойностната компания в света в пика на дот-ком балона. Но избра да мигрира от хардуер към софтуер и през 2003 г. започна да ерозира стоковия си капитал. Тепърва ще се възстановява. И докато Китай издигна Huawei като национален шампион, бъдещият американски телекомуникационен лидер е извършил обратно изкупуване на акции за 101 милиарда долара през последните 15 години, но е направил само 15 милиарда долара капиталови разходи за същия период.
Днес Силициевата долина се концентрира в разработката на минимални, бързо мащабируеми производни приложения и „софтуер-като-услуга“ – предвидим курс, предвид липсата на публични инвестиции, търсене, визия и координация. Това е „иновация в битове, но не и в атоми“, както се оплаква Питър Тийл.
В най-добрите времена на публично-частното партньорство през двадесети век корпоративните лаборатории на Америка спечелиха три Нобелови награди за постижения в микроелектрониката. Тех-гиганти като Google, Apple и Facebook, считани от Американския институт по предприемачество за „най-важните компании на планетата“, не са спечелили и една, нито пък някога са се стремили.
Навремето Съединените щати събраха най-добрите си умове, за да направят научни пробиви и да овладеят инженерните предизвикателства. Днес, под знамето на „пазрно ориентираната иновация“, тези умове са свободни да насочват по-ефективно рекламите за бельо към вниманието на Instagram потребителите.
Нека разцъфнат хиляди субсидии
Приемането на закона „Чипове и Наука“, подкрепен и от двете партии това лято, е сигурен знак, че политиците започват да осъзнават, че бизнес моделът „проектирай тук, произвеждай другаде“ не работи за Америка – особено когато съответният бизнес е от ключов сектор. И въпреки че тази мярка беше необходима, нейните недостатъци подчертават колко много още трябва да направят политиците, ако Съединените щати искат да запазят технологичната си доминация, да си върнат лидерството в ключови сектори и да стимулират ново поколение иновации. Като първа стъпка те трябва да прекратят всякаква почтителност към предполагаемите гении от Силициевата долина.
Случаят на Илон Мъск е илюстративен. След като създаде своето щастливо начинание PayPal, Мъск продължи да гради репутация с лунните си в буквалния смисъл „хард-тех“ проекти Tesla и SpaceX. И двата са амбициозни, но нито един от тях не е жизнеспособен сам по себе си. Безмислостното пазарно търсене на печалбата за сметка на иновацията може да бъде победено само от „парите, по дяволите“. Е, и с малко помощ от Чичо Сам.
Източник: The American Conservative
ПОДХОДЯЩА МУЗИКА ЗА ЛЮБИТЕЛИТЕ НА ЙОГА
ПРИЯТНА МУЗИКА ЗА ВАШЕТО КАФЕНЕ, БАР, РЕСТОРАНТ, СЛАДКАРНИЦА, ДОМ
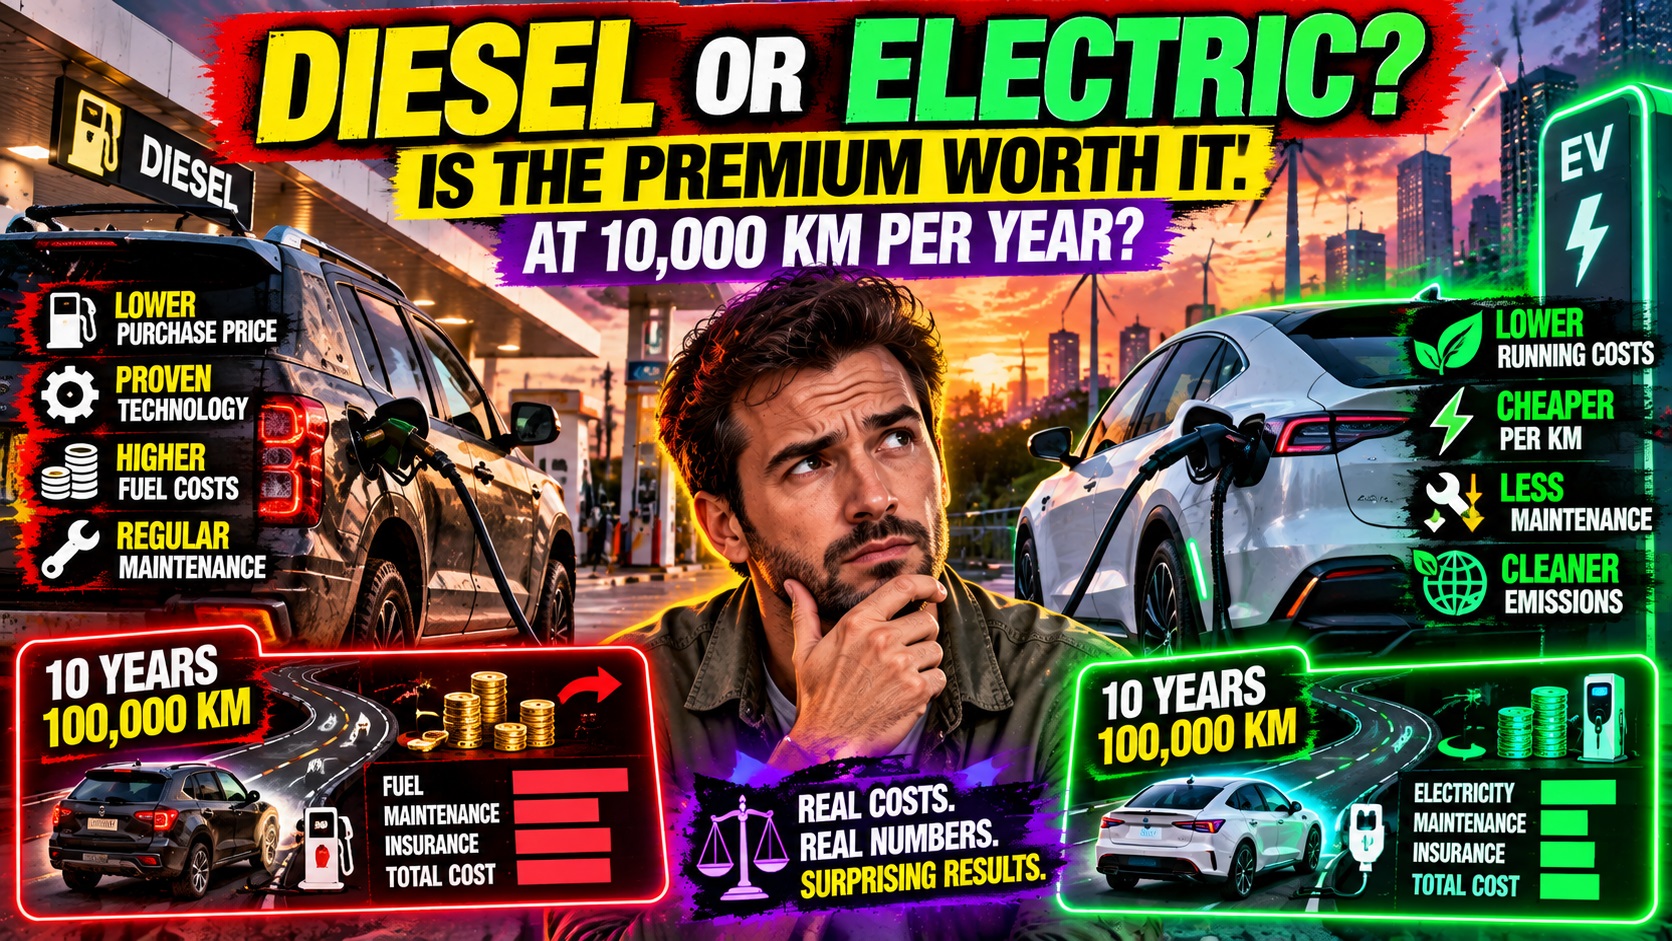
Покупката на електрическа кола (EV) е изправена пред сурова математическа стена, ако карате малко.
Когато се пресметнат реалните разходи за 10 години (общо 100 000 км), се оказва, че ниският пробег прави изплащането на по-високата първоначална цена (премията) на електромобила изключително бавно. Ето как изглежда бързата сметка за десетилетието при средна цена от 1.70 евро за литър дизел и разход 7.5 л/100 км.
📊 Математиката на горивото (10 години / 100 000 км).
⛽️Традиционен дизел: Ще изразходвате 7 500 литра, което прави 12 750 евро общ разход.
⚡️ Ел. кола (Зареждане у дома): При разход 18 kWh/100 км и нощна тарифа в България, токът ще Ви струва едва 2 340 евро.

Спестявате 10 410 евро.
⚡️ Ел. кола (Обществени станции): Ако разчитате на бързи зарядни мрежи, сметката за ток скача на 7 200 евро.
Спестявате само 5 550 евро. ⚖️ Колко „Премия“ е оправдано да платите в магазина? Вашият нисък пробег означава, че спестявате бавно.
Затова таванът на по-високата цена за EV е строго ограничен: Ако имате гараж с евтин ток: Максималната оправдана премия за ел. кола е до 9 000 – 10 000 евро.
Ако електрическият модел е по-скъп от дизеловия с повече от тази сума, вие реално ще бъдете на загуба през следващите 10 години.
Ако зареждате навън: Максималната оправдана премия е до 5 000 евро. Всичко над това е икономически неизгодно.
⚠️ Рискът „Конска кръв“ при автомобилите.
Точно както при софтуерните балони, и тук съществува риск от технологично остаряване. След 10 години батерията на електромобила ще е деградирала с 20-30%. На вторичния пазар стойността на стара ел. кола пада драстично, защото следващият купувач се паникьосва от астрономическата цена за подмяна на батерията.
От друга страна, дизелът крие риск от скъпи ремонти (DPF филтри, дюзи, турбо) за около 2 000 евро след години експлоатация.
Крайният извод: При 10 000 км на година консервативният дизел или бензин остава по-разумният и предвидим икономически избор, освен ако нямате гараж и не намерите електрическа кола с ценова разлика под 8 000 евро
Споделете мнението си в коментарите! 👇
СЪВЕТИ ЗА РОДИТЕЛИТЕ
ПРИКАЗКИ ЗА ДЕЦА
ПЕСНИ ЗА ДЕЦА
ПРИЯТНА МУЗИКА ЗА ВАШЕТО КАФЕНЕ, БАР, РЕСТОРАНТ, СЛАДКАРНИЦА, ДОМ
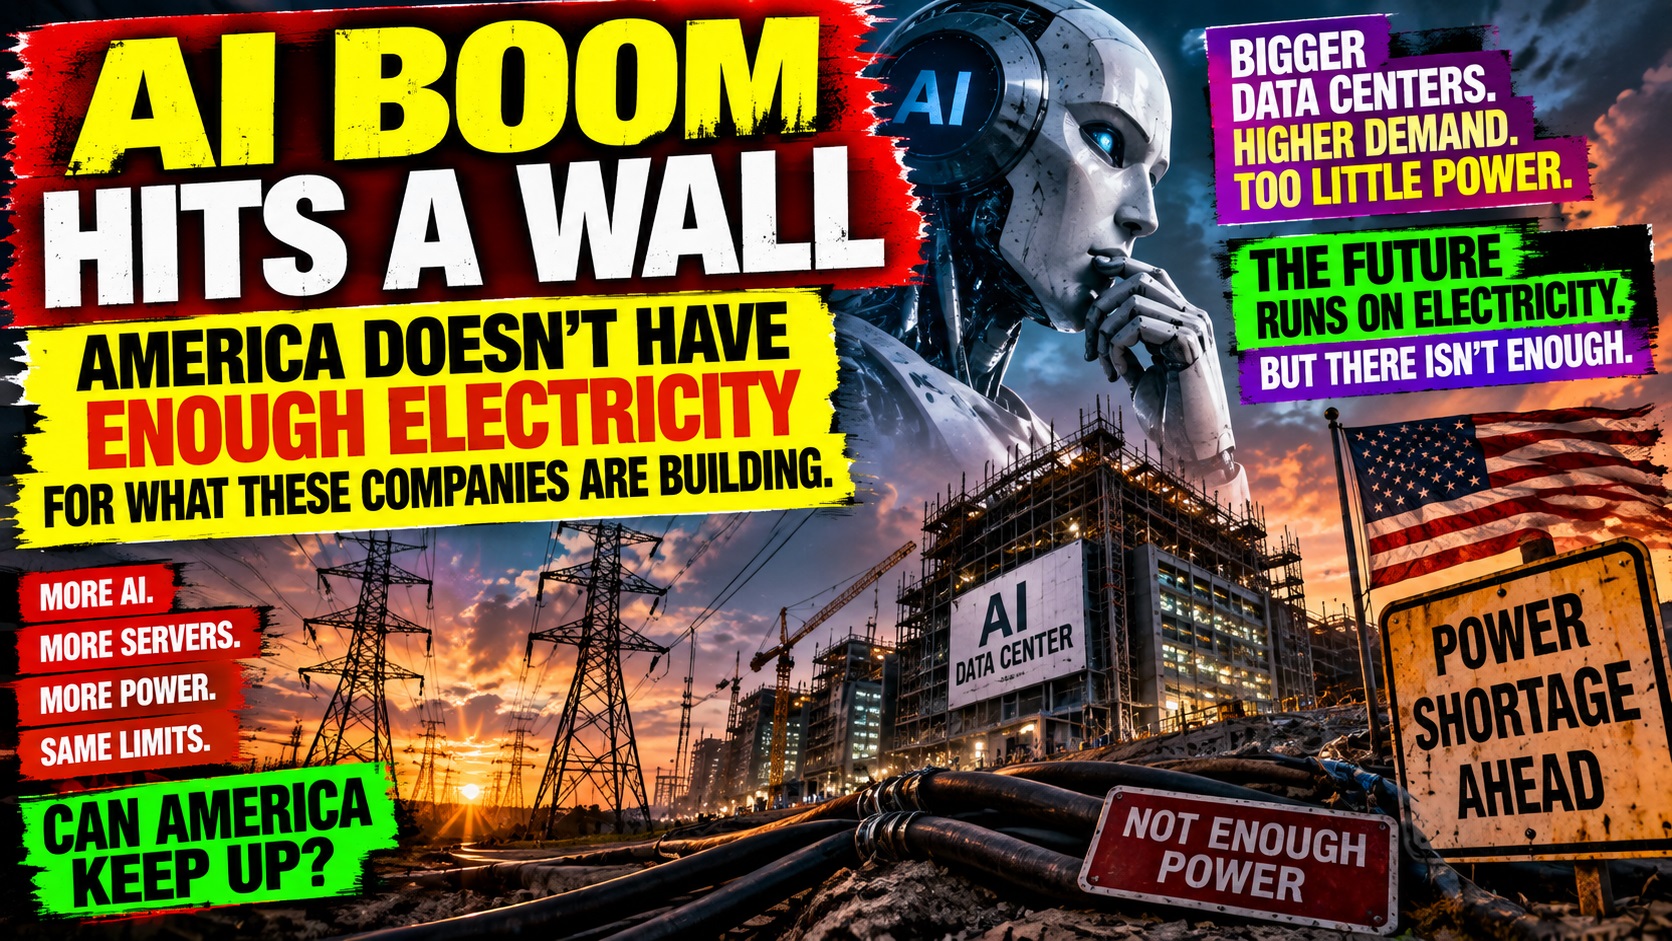
Америка няма достатъчно електроенергия за това, което тези компании строят.
Не се създава спешна коалиция около проблем, който вече си решил. Създаваш я около проблем, който не можеш да разрешиш.
Вчера Nvidia, Google и стартъпът Emerald AI обявиха AI Energy Management Alliance. Осемнайсет компании се включиха, сред тях Anthropic, National Grid, AES, Constellation и NRG. Публичният тон е граждански и успокояващ: центровете за данни ще станат „добри граждани“ на мрежата. Ще намаляват товара в редките часове, когато системата е под стрес. Сметката ти остава цяла. Лампите остават включени.
Сега да видим какво точно казаха под прессъобщението.
Енергийният ръководител на Google го каза без грим: ограничаващият фактор за новата цифрова инфраструктура вече не е капиталът или силицият. Това е токът. Езикът на Nvidia е, че гъвкавостта отключва по-бързи и по-големи присъединявания — защото мощността се е превърнала в ограничението пред разширяването на ИИ инфраструктурата в Съединените щати.
Най-ценната компания в историята, тази, която продава чиповете, върху които върви бумът, току-що ти каза, че таванът на собствения ѝ бизнес е броят ватове, които страната физически може да достави.
Тогава за какво е всъщност този алианс?
Това е лобистка група. Истинската молба е следната:
Нов център за данни може да чака години — понякога десетилетие — за присъединяване, защото дружествата все още оразмеряват системата за най-лошия час в годината. Алиансът иска губернатори и регулатори да третират център, който обещава да намалява товара в пиковите часове, като друг тип клиент: такъв, който може да прескочи опашката и да се включи по-бързо и по-мащабно.
Мрежата вече се огъва. Ти вече плащаш за това. За да видиш как, трябва да погледнеш машината, която определя цената на „лампите да останат включени“ на най-големия пазар на ток в Америка.
Как всъщност работи пазарът за капацитет на PJM
PJM Interconnection не е електроснабдително дружество. Това е операторът на мрежата и на едровия пазар за около 67 милиона души в 13 щата и Вашингтон — от Ню Джърси през Вирджиния на запад до Илинойс. Той управлява два пазара, които имат значение тук.
Енергийният пазар плаща на централите за мегаватчасовете, които реално произвеждат, час по час. Пазарът за капацитет им плаща за обещание: че ще съществуват и ще бъдат налични в пиковия час на бъдеща година. Това второ плащане държи централи отворени в години, в които само цената на енергията не би покрила разходите им. То е и причината прогноза за център за данни след три години да вдигне сметката ти днес.
Веднъж годишно PJM провежда Base Residual Auction. В първоначалния си вид той купува капацитет три години напред. Годините на доставка вървят от 1 юни до 31 май. Централи, агрегатори на търсене и други ресурси предлагат мегавати. PJM нарежда офертите от най-евтината към най-скъпата и купува, докато покрие целта за надеждност: прогнозен пиков товар плюс резервен марж, исторически около 20 процента, за да издържи системата едно аварийно събитие на десет години.
Последната централа, нужна за тази цел, определя цената за всички, които са минали търга. Клиринговата цена е в долари на мегават-ден. Това не е тайна такса. Предвидено е да преминава към крайните сметки през дружествата и конкурентните доставчици.
Години наред машината предлагаше евтина гаранция. Търгът за 2024/25 изчисти на 28,92 долара на мегават-ден. После прогнозата за товара се промени.
PJM не чака центърът да вдигне шалтера. Той вкарва съществуващите плюс прогнозните големи товари в числото за пиковия товар, което определя колко капацитет трябва да купи. Когато това число скочи, кривата на търсенето в търга скочи с него. Предлагането — не. Централи се затваряха. Опашките за присъединяване бяха с години.
Новото производство не идваше със същия часовник като GPU клъстерите.
Резултатите:
година на доставка 2025/26: 269,92 долара/MW-ден
2026/27: 329,17, на таван, одобрен от FERC
2027/28: 333,44, пак на тавана, и около 6500 MW под изискването за надеждност — първият път от създаването на пазара през 2007 г., в който търгът се разминава съществено с целта
2028/29: 325,00, пак на тавана. Спадът е счетоводен ефект от това как таванът се преизчислява от номинална към акредитирана мощност, не по-хлабав пазар.
Едровите енергийни цени в същата мрежа скочиха около 76 процента на годишна база в началото на 2026. Капацитетът е структурната част. Той е заключен години напред.
Независимият пазарен монитор на PJM, Monitoring Analytics, каза тихото на глас в публични доклади. Товарът от центрове за данни — реален и прогнозен — не е грешка при закръглянето. В чувствителен анализ на търга за 2025/26 включването на този товар вдигна приходите на пазара за капацитет с около 9,3 милиарда долара — по-голямата част от общата сума. В последните търгове мониторът е приписал десетки милиарди допълнителни такси за капацитет на центровете за данни, включително милиарди, вързани за обекти, които още не са построени, но стоят в прогнозата. Джо Бауринг, който ръководи монитора, нарече ценовите ефекти „необратими“ и каза, че без растежа на центровете за данни пазарът нямаше да види тази стегнатост.
Последното има значение. Търгът не начислява на центъра специална тарифа за пика, който създава. Той вдига клиринговата цена за целия регион. Завод на една смяна пак плаща по-високата ставка за капацитет. Домакинството също. ИИ кампус, който работи 24/7, често плаща по-малко на киловатчас от тази такса от един „пиков“ индустриален клиент — въпреки че е причината таксата да експлодира.
PJM импровизира около развалините: временни тавани на цената, сгъстени графици на търговете, предложен резервен търг за надеждност, който да купи нови централи за недостига, и разговори за ограничаване на големи товари, които не носят собствено производство. Предпочитаното решение на монитора е по-остро: извадете центровете за данни от обикновения търг и ги накарайте да купуват собствено ново производство. Предпочитаното решение на индустрията е алиансът, който току-що видя да се ражда — третирайте обещанието за намаляване на товара като електроцентрала и ги пуснете в мрежата въз основа на това обещание.
Google може да посочи около един гигават реакция на търсенето. Emerald и Nvidia са направили шест демонстрации. Първата наистина гъвкава ИИ фабрика, която могат да покажат, е един обект от около 100 мегавата в Манасас, Вирджиния, който още не е напълно онлайн. Това е пилотът, нареден срещу десетки гигавати, вече в опашката за присъединяване и вече вътре в прогнозата, която определя ставката ти за капацитет.
Ядрената енергия е другата възможност
Ако реакцията на търсенето е историята „ще харчим по-малко в 17 часа“, ядрената енергия е историята „ще донесем собствен базов товар“. Това е по-добрата история. Тя също в по-голямата си част още не е тук.
ИИ кампусите искат ток, който върви над 90 процента от часовете в годината, върху площадка, мерена в декари, без цистерна с гориво всяка сутрин. Реакторът прави това. Вятърът и слънцето не го правят — не без складиране в мащаб, който индустрията не е финансирала. Затова Microsoft, Amazon, Google и Meta всички подписаха ядрени договори.
Това, което реално са купили, се дели на три купчини и само една от тях мърда електрони в часовника на центъра за данни.
Първо, съществуващи централи. Сделката на Amazon с Talen при Susquehanna в Пенсилвания е тази, която е реална днес: договор за покупка на ток пред електромера, от порядъка на 1,9 GW за продължителността на договора, който захранва съседен кампус на AWS. Това не е нов реактор. Това е претенция към машина, която вече съществува, след като регулаторите отблъснаха по-ранна схема „зад електромера“, която щеше да извади централата от общата мрежа.
Второ, рестарти и увеличаване на мощността. Двадесетгодишният договор на Microsoft с Constellation е емблемата: 835 MW от Three Mile Island Unit 1, прекръстен на Crane Clean Energy Center, с цел втората половина на 2027 — година по-рано от първоначалния план. Google е купувачът за рестарта на Duane Arnold в Айова от NextEra, около 615 MW, насочен към 2029. Meta е договорила съществуваща продукция на Constellation и Vistra в Илинойс, Охайо и Пенсилвания, плюс увеличения на мощността, които добавят няколкостотин мегавата, ако NRC и техниката съдействат. Рестартите са единствените ядрени решения, което може да се появят преди края на десетилетието, защото бетонът вече е излят, а правата за присъединяване — в случая на Crane — могат да се заемат от излизащи от строя изкопаеми блокове.
Трето, малки модулни реактори и авангардни конструкции, които още не продават ток. Google и Kairos: 500 MW реактори с флуоридна сол, първи смислен изход около 2030. Amazon и X-energy с Energy Northwest: проект във Вашингтон, който може да нарасне от 320 MW до 960 MW модули Xe-100 през 2030-те. Meta и Oklo: концепция за кампус от 1,2 GW в окръг Пайк, Охайо, с първа фаза, договорена най-рано за 2030, и пълен строеж по-късно. Natrium на TerraPower, модулите на NuScale, многогигаватовата амбиция на TVA за SMR — същият випуск. Тракерите слагат обявените сделки „ядрено за центрове за данни“ близо до 10 GW. Почти нито една от новите концепции за модулни реактори не произвежда.
И тук идва парадоксът.
Център за данни може да се вдигне за 12 до 24 месеца. Нов реактор в Съединените щати исторически отнема десетилетие или повече. Дори „бързият“ път — рестарт на спрян блок — е многогодишен проект за NRC, гориво, персонал и пренос. SMR се продават като заводски преки пътища. Нито един не е в търговска експлоатация и не захранва американски ИИ кампус днес. Горивото е втора опашка: няколко авангардни дизайна искат HALEU, който страната още не произвежда в мащаб.
Затова увеличението на ядрената енергия не го чакаме тази година. То прави нещо по-полезно политически. Позволява на хиперскейлъра да каже на губернатор и комисия, че товарът в крайна сметка ще бъде „чист и твърд“, докато самият кампус се присъединява сега на газ, към съществуващата мрежа или по гъвкавото изключение, което новият алианс иска. Газът е мостът, който почти всеки сериозен проект все още използва. Ядреното е дестинацията на power point.
И ядреното не щади автоматично пазара за капацитет. Централа, която вече е в PJM и продава по договор, не е ново предлагане. Това е преразпределение на продукция, която вече е брояна или щеше да се продаде в същите търгове. Рестарт може да добави акредитирани мегавати — Crane е тестът — но 835 MW срещу многогигаватов недостиг и прогноза за товар, която може да скочи с 5 GW в една търгова година, не е системно решение. Това е дългосрочен договор на един кампус.
Какво имат общо двете истории
Реакцията на търсенето казва: пуснете ни сега, ще се свием, когато мрежата е в конвулсия.
Ядрената част ни казва: пуснете ни сега, реактор ще съществува по-късно.
И двете са опити да изпреварят машина, която остойностява пиковия недостиг години напред и стоварва сметката върху всички в периметъра. Нито едното не променя факта, че не можеш да финансираш с рисков капитал преносен коридор за едно тримесечие и не можеш да напечаташ трансформатор с четиригодишен срок на доставка.
Всяко по-ранно ограничение пред ИИ беше число на power point — изчислителна мощ, финансиране, доставка на чипове — и всяко отстъпи пред повече пари. Електричеството е първият таван, през който индустрията не може да си купи път по собствен график.
Днес го призна — два пъти. Веднъж като коалиция за по-малко ток. Веднъж като купчина ядрени договори за повече ток, по-късно. И в двата случая молбата отдолу е една и съща: прескочете опашката. Надстройките и годините капацитетни цени, вече заключени до 2029, остават откъм публичната страна на електромера.
Споделете мнението си в коментарите! 👇
СЪВЕТИ ЗА РОДИТЕЛИТЕ
ПРИКАЗКИ ЗА ДЕЦА
ПЕСНИ ЗА ДЕЦА
ПРИЯТНА МУЗИКА ЗА ВАШЕТО КАФЕНЕ, БАР, РЕСТОРАНТ, СЛАДКАРНИЦА, ДОМ
Днешните новини изглеждат като отделни конфликти, но всъщност започват да се свързват в една обща картина.
В Близкия изток напрежението отново избухна. След американски удари по ирански военни цели Иран нанесе ответни удари с ракети и дронове срещу американски съюзници в Персийския залив, включително Бахрейн и Кувейт. Боевете около Ормуз отново поставят под риск един от най-важните енергийни маршрути на света.
В Европа картината също се променя. Германия обвини Русия в атака с дронове около летище Лайпциг/Хале. Москва отрича. Но ЕС вече говори за нови мерки и още по-сериозна подкрепа за Украйна.
Урсула фон дер Лайен даде ясен сигнал, европейската подкрепа за Украйна и инвестициите в европейската отбрана ще продължат да растат.
И тук идва още един интересен момент.
Европа все по-често говори за огромните частни спестявания на европейците като потенциален ресурс за бъдещи инвестиции. Парите на гражданите трябва да бъдат „мобилизирани“ за икономиката и стратегическата сигурност.
А на другия фронт, технологичният, Илон Мъск говори за бъдеще с огромен брой хуманоидни роботи. Според неговата визия броят им може да достигне стотици милиони, а в по-дългосрочен план, около 1 милиард робота.
И тогава трябва да спрем за момент и да се запитаме:
Накъде всъщност върви човечеството?
От едната страна, войни, ракети, дронове, санкции, мобилизация на капитали и все повече средства за отбрана.
От другата, изкуствен интелект, автономни системи и милиони хуманоидни роботи.
Получава се странен парадокс.
Машините все повече ще могат да работят вместо нас, а хората все още се подготвят да умират вместо държавите си.
AI ще произвежда.
Роботите ще строят.
Алгоритмите ще анализират.
Автономните системи ще воюват.
А човекът?
Ще остане ли свободен гражданин или постепенно ще се превърне във войник, данъкоплатец, потребител и дигитален профил в система, която знае все повече за него?
Това е истинският въпрос на XXI век.
Не дали роботите ще станат по-умни от човека.
А дали човекът ще остане по-свободен от системите, които сам създава.
Защото технологичният прогрес може да освободи човечеството от тежкия труд.
Но може и да създаде нещо много по-опасно:
машини, които произвеждат богатството, алгоритми, които управляват живота, държави, които постоянно се въоръжават и човек, който постепенно губи контрол над собственото си бъдеще.
Не вярвам, че бъдещето трябва да бъде война срещу война.
Не вярвам и че технологията трябва да бъде човек срещу машина.
Следващата цивилизация трябва да бъде технология в служба на човека.
Защото ако успеем да създадем машини, които могат да вършат почти всичко, но не успеем да създадем общество, в което човекът е свободен, достоен и защитен, тогава няма да сме спечелили бъдещето.
Ще сме построили по-съвършен свят за машините и по-несвободен свят за човека.

Защо във Фантастико заплатите са изключително малки?

🇧🇬🤔👎 „ПРИБИРАМЕ СЕ В БЪЛГАРИЯ. ЗАВИНАГИ.“

Хутите атакуваха Саудитска Арабия

🚨 АРЕСТ В РУМЪНИЯ: Задържаха Калин Джорджеску! 🚨

‼️🔥 Путин ли разби Европа? ‼️

Капризното нещо наричащо се Брижит Макрон отново направи Еманюел за смях
Капризното нещо наричащо се Брижит Макрон отново направи Еманюел за смях

Отива си още една легенда

Отива си още една легенда

Мацката на Рачков подпали мрежата със СНИМКИ от плажа

Ще се стовари ли с пълната си сила делото „RICO“?

И доказалата, че е неграмотна Ризова падна жертва на Барбароса

Франция остана без ток, включително фестивалът в Кан

Франция остана без ток, включително фестивалът в Кан

Франция остана без ток, включително фестивалът в Кан



Василев взриви Пеевски: Върни парите в КТБ за Техномаркет, София прес, Булгартабак и издръжката на Левски!

ИЗВЪНРЕДНО! МЛАДЕН МАРИНОВ: ВСИЧКИ ПРОТЕСТИРАЛИ ДНЕС В СОФИЯ ЩЕ БЪДАТ ГЛОБЕНИ ЗА НЕСПАЗВАНЕ НА МЕРКИТЕ, А ОРГАНИЗАТОРА НА СЪБИТИЕТО ЩЕ БЪДЕ ПОДВЕДЕН ПОД СЪДЕБНА ОТГОВОРНОСТ!

Борисов, ЦК, министрите и депутатите си върнаха мазните заплати!

Повечето медии останаха „глухи“ и „слепи“ за многохилядния протест

Хиляди викат ”Оставка” под прозорците на Борисов, а ”Мафия” под тези на Горанов

ЕКСКЛУЗИВНО! Борисов подава ОСТАВКА! Ето кой ще е новият премиер
🚨 АРЕСТ В РУМЪНИЯ: Задържаха Калин Джорджеску! 🚨
Глобалисткият режим в Букурещ започна брутална разправа с опозицията! Тази сутрин бе задържан бившият кандидат за президент Калин Джорджеску –...
‼️🔥 Путин ли разби Европа? ‼️
Решение, след което Европа осъзна, че е загубила! 🇷🇺🔥 Материалът, който трябваше да остане в тайна, сега изтече.Путин обяви едно-единствено...

Германският милиардер Тео Мюлер се обяви против финансовата и военна помощ от страна на Берлин за Украйна
В интервю за германския вестник Bild собственикът на голямата хранително-вкусова група Unternehmensgruppe Theo Müller (известна с млечните марки Müller, Weihenstephan...

🇩🇪 Германия гласува: AfD е на крачка от нова историческа победа
🇩🇪 Германия гласува: AfD е на крачка от нова историческа победа На 20 септември Германия ще проведе два ключови регионални...

Пратеникът на Тръмп в Минск: Бизнес сделки, блокирани милиони и нови канали към Москва
Посещението на специалния пратеник на Доналд Тръмп, Джон Коул, в Минск на 15-16 септември 2026 г. маркира нов етап в...

ТЪРПЕНИЕТО СВЪРШИ! Орбан тръгва на война срещу новото правителство
‼️Орбан заяви, че се завръща в политическата борба срещу новото правителство на Унгария Това не може да продължава така. Настъпи...



САЩ и Китай на прага на сериозен конфликт

Какъв свят ни очаква след 2030?! ⬇️

ОБАМАГЕЙТ: Тръмп с обвинения за най-голямото престъпление в историята на САЩ

Съдейки по изявленията, САЩ се готвят за война с Русия

„Защо вие, украинците, просто не свалите режима на Зеленски и не сложите край на войната?“
Народа в Щатите се вдигна с оръжие в ръка!
-
СЕНЗАЦИЯпреди 3 месеца
Бомба! Братът на Мария Габриел, Борис Неделчев трябва да достави пейките и кошчета на Столична Община
-
БЪЛГАРИЯпреди 3 месеца
ЕНИЧАРИ И ИБРИКЧИИ НИ УПРАВЛЯВАТ
-
LIFEпреди 4 месеца
Куини Алис се върна при Недко Сланината
-
 СКАНДАЛпреди 3 месеца
Магаре да бях вързал за депутат, щяха да го изберат!